
AHV, Pensionskasse, Säule 3a: Die meisten zahlen pflichtbewusst ein. Doch wer plant, wie alles zusammenspielt und wann Sie auf welches Geld zugreifen können?
Eine gute Vorsorgeplanung beginnt nicht bei einem Produkt. Sie beginnt bei Ihren Zielen und ordnet alle drei Säulen und Ihr freies Vermögen danach. Genau diese Rolle übernimmt smzh: unabhängig, ohne eigene Produkte, mit einem Plan.
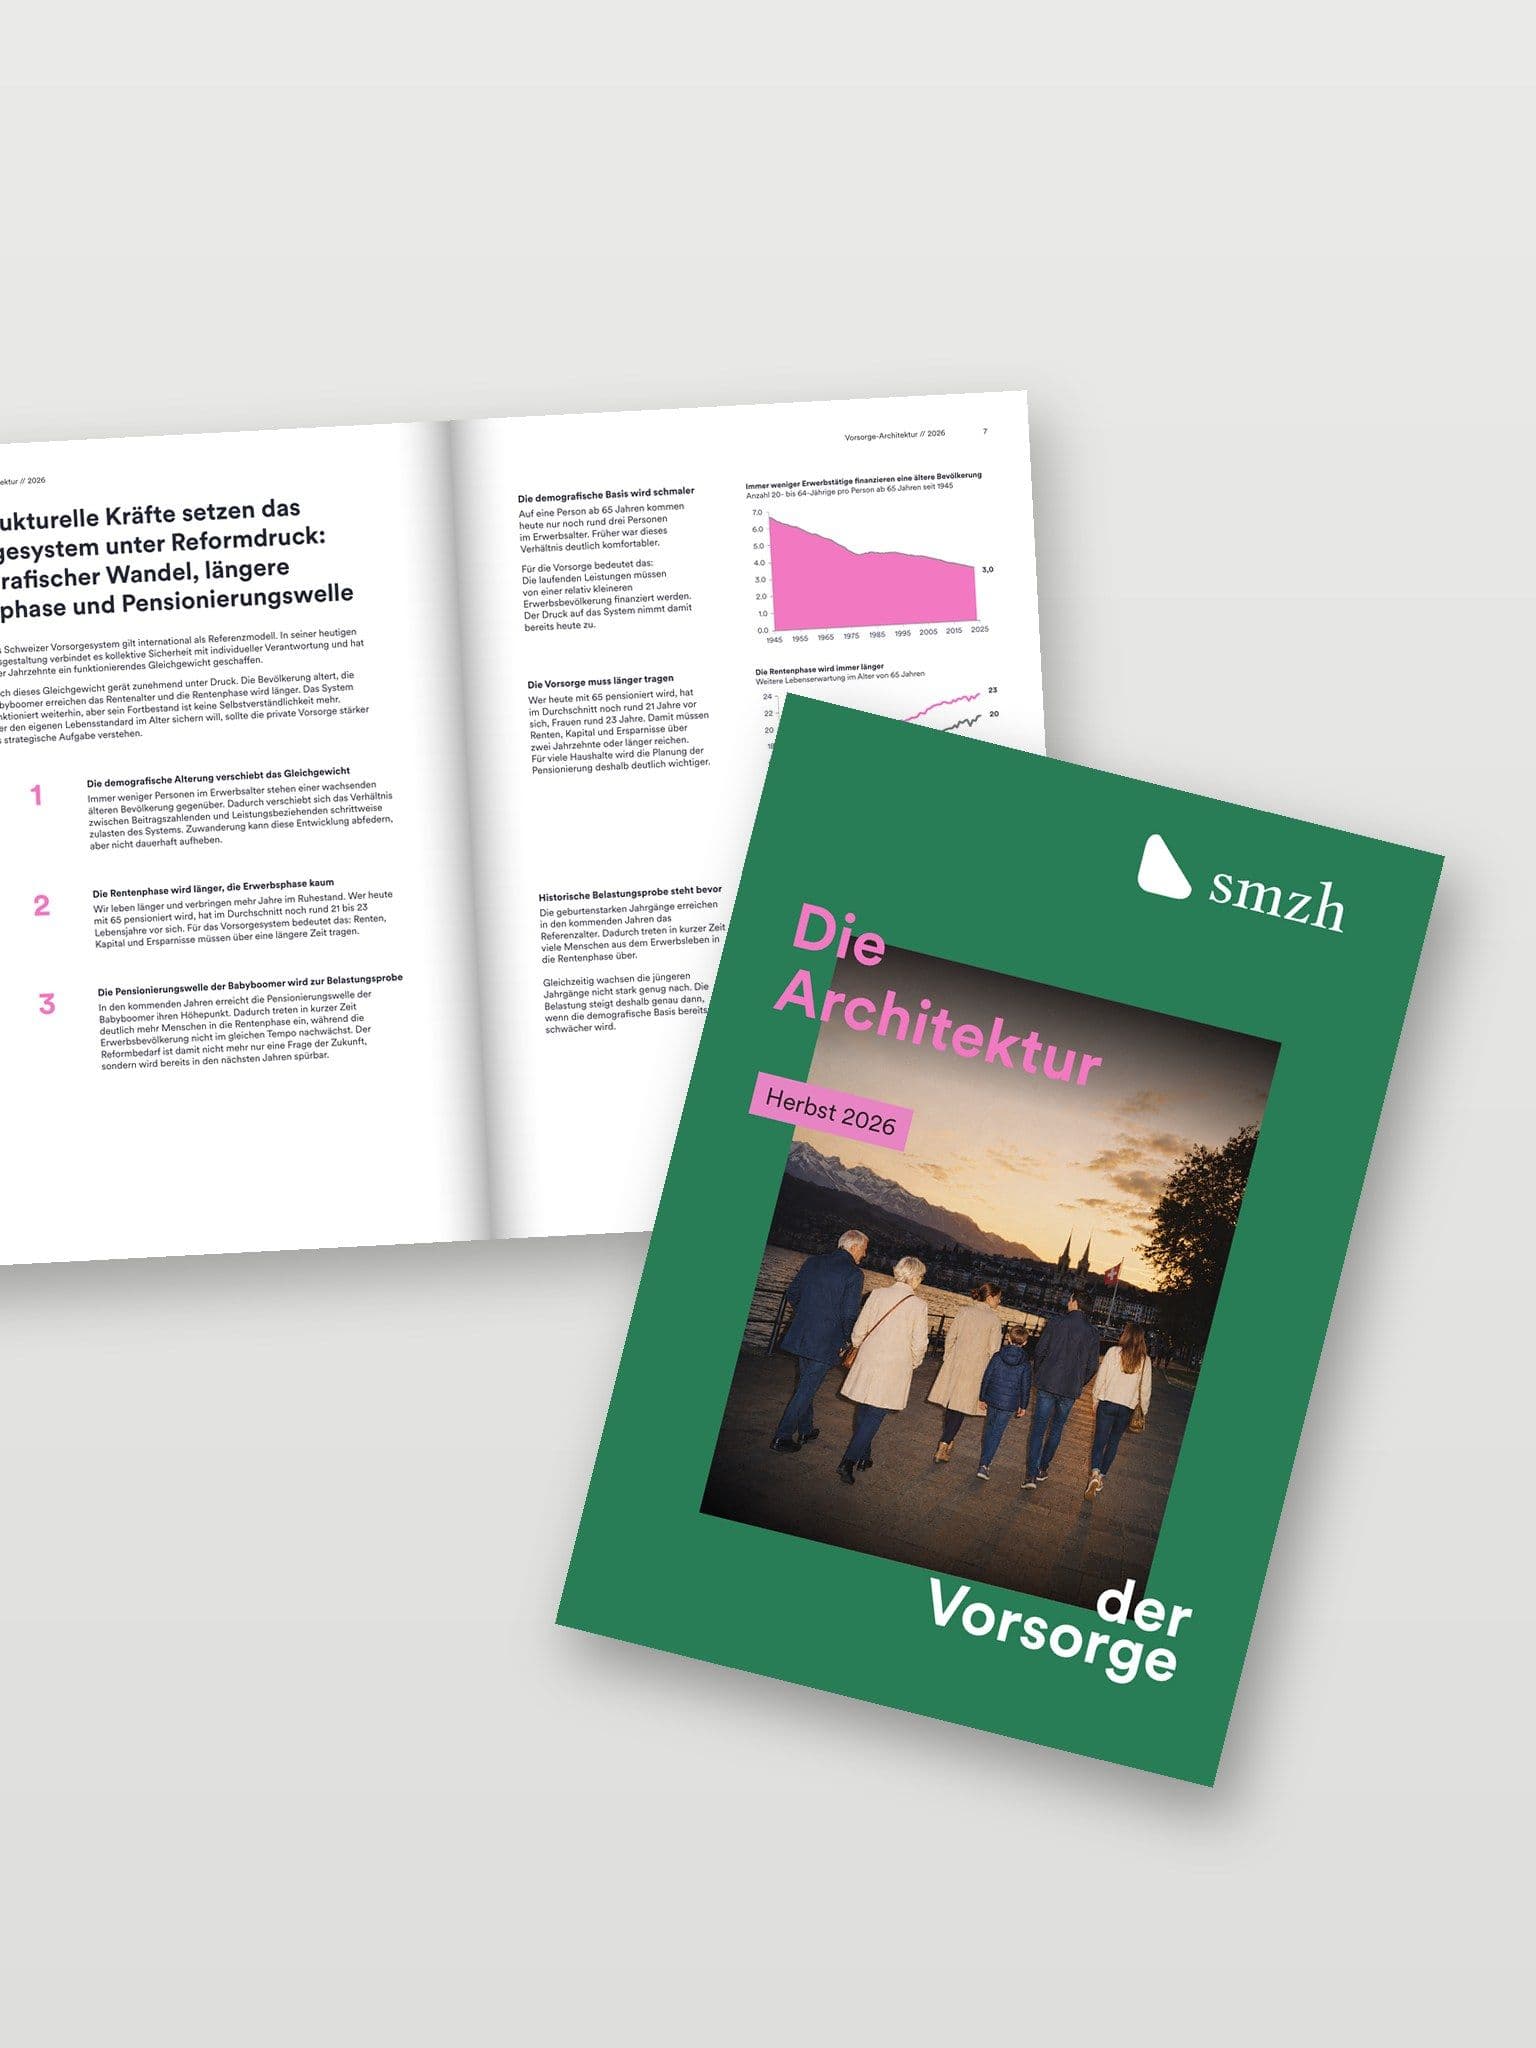
Das Schweizer Drei-Säulen-System gilt international als Referenzmodell. Es funktioniert weiterhin, aber sein Fortbestand ist keine Selbstverständlichkeit mehr. Drei Kräfte verändern die Ausgangslage.
Auf eine Person ab 65 kommen heute nur noch rund drei Personen im Erwerbsalter. Die laufenden Renten werden von einer relativ kleineren Erwerbsbevölkerung finanziert. (BFS)
Wer mit 65 in Pension geht, hat im Durchschnitt noch eine Lebenserwartung von rund 20 Jahren, bei Frauen sind es sogar rund 23 Jahre. Renten, Kapital und Ersparnisse müssen somit über zwei Jahrzehnte oder länger reichen. (BFS)
Die geburtenstarken Jahrgänge erreichen das Referenzalter. In kurzer Zeit treten viele Menschen in die Rentenphase über, während die jüngeren Jahrgänge nicht im gleichen Tempo nachwachsen.
Wer weiss, dass es AHV, Pensionskasse und Säule 3a gibt, weiss noch nicht, wo Lücken und Spielräume entstehen. Entscheidend ist, wie die vier Bausteine Ihrer Vorsorge zusammenspielen.
Für alle, die mit der Säule 3a starten: Praxisbeispiele, FAQ und eine Checkliste für den Einstieg.
Für alle ab 40, die ihre Säule 3a gezielt auf die Pensionierung ausrichten wollen.
Sechs der zehn Irrtümer aus dem Whitepaper und was tatsächlich gilt.
Sie bildet die Basis, ersetzt aber je nach Einkommen nur einen Teil des früheren Lohns.
Die Rente hängt von versichertem Lohn, Verzinsung, Umwandlungssatz und Reglement ab. Garantiert ist weniger, als viele glauben.
Im Obligatorium ist nur der koordinierte Lohn versichert, nach Koordinationsabzug und bis zu einer Obergrenze.
2025 wurde mehr als die Hälfte der Altersguthaben als Kapital bezogen. Nur rund ein Drittel der Versicherten kennt den eigenen Umwandlungssatz. (BFS, Swisscanto Pensionskassenstudie 2026) Mehr dazu: Rente oder Kapital
Die Säule 3a ist ein Baustein. Echter Spielraum entsteht erst mit zusätzlichem, frei verfügbarem Vermögen.
Wer früher aussteigen will, muss Jahre vorher Kapital, Steuern und Vorsorgebezüge koordinieren. Mit der geplanten Reform AHV 2030 könnte das freie Vermögen dafür noch wichtiger werden.
Das Whitepaper zeigt an drei Beispielhaushalten, wie aus dem System eine persönliche Architektur entsteht. Die Beispiele stehen für typische Muster, nicht für einzelne Mandate.
Doppeltes Einkommen, keine Kinder, hohe Sparquote. Eigenheim, Familie, Auszeit, Selbstständigkeit und ein früher Ausstieg stehen an. Ihr Plan: nicht mehr sparen, sondern das Vermögen früher den Zielen zuordnen.
Alleinstehend, spät gestartet, mit einem konzentrierten Aktienportfolio. Er möchte mit 50 sein Pensum reduzieren und mit 63 aufhören zu arbeiten. Sein Plan: Risiko streuen, die Säule 3a konsequent nutzen, Pensionskassen-Einkäufe kritisch prüfen und Bezüge staffeln.
Viel aufgebaut, Eigenheim mit Hypothek, zwei unterschiedliche Pensionierungszeitpunkte. Ihr Plan: zuerst den Partnerschutz klären, Kapitalbezüge über mehrere Steuerjahre verteilen und die Tragbarkeit nach der Pensionierung sichern.
Warum Vorsorge zur strategischen Aufgabe wird und wie daraus ein persönlicher Plan entsteht. 40 Seiten in fünf Teilen, mit Zahlen des Bundesamts für Sozialversicherungen, des Bundesamts für Statistik und der Swisscanto Pensionskassenstudie 2026.
Das erfahren Sie im Whitepaper:
Füllen Sie das Formular aus. Sie werden direkt zum PDF weitergeleitet.
Jede Lebenssituation ist anders. Vorsorge, Hypothek, Steuern, Anlagen und Nachfolge wirken nie isoliert, sondern als Gesamtsystem. Deshalb denken wir zuerst in Lebenssituationen, nicht in Produkten.
Über 200 Mitarbeitende, 13 Standorte in der Deutschschweiz, über 18'000 Kundinnen und Kunden.

Vorsorgeplanung ordnet AHV, Pensionskasse, Säule 3a und freies Vermögen nach Ihren Zielen. Sie klärt, wie viel Einkommen Sie im Alter brauchen, wo Lücken entstehen und wann Sie auf welches Kapital zugreifen können. Entscheidend ist, dass alle Bausteine zusammen geplant werden und nicht einzeln.
Die Pensionsplanung bereitet den Übergang in den Ruhestand vor, meist in den letzten zehn Jahren davor. Die Vorsorgeplanung beginnt früher. Sie legt über das ganze Erwerbsleben fest, wie Vorsorge und Vermögen aufgebaut werden, damit Eigenheim, Familie und ein früherer Ausstieg nicht miteinander konkurrieren.
Je früher, desto mehr Spielraum. In jungen Jahren ist der Anlagehorizont lang und die Risikofähigkeit meist am höchsten. Wichtige Anlässe sind Heirat oder Partnerschaft, Kinder, Eigenheimkauf, Selbstständigkeit und spätestens die letzten zehn Jahre vor der Pensionierung.
Vergleichen Sie Ihr gewünschtes Einkommen im Alter mit den erwarteten Leistungen aus AHV und Pensionskasse. Grundlagen sind Ihr AHV-Kontoauszug und Ihr Pensionskassenausweis. Die Differenz ist Ihre Vorsorgelücke. Sie wird mit der Säule 3 und freiem Vermögen geschlossen.
AHV-Kontoauszug, Pensionskassenausweis und Reglement, Auszüge der Säule-3a-Konten, Depotauszüge, Versicherungspolicen, den Hypothekarvertrag sowie allfällige Ehe- oder Erbverträge und ein Testament. Bringen Sie mit, was Sie haben. Im 360°-Check-Up klären wir, was noch fehlt.
AHV 2030 ist ein Reformvorhaben des Bundesrats und noch kein geltendes Recht. Es sieht vor, den Altersbezug aus allen drei Säulen grundsätzlich erst ab 63 zu ermöglichen und längeres Arbeiten attraktiver zu machen. Wer früher aufhören möchte, müsste die Jahre davor dann stärker aus freiem Vermögen finanzieren. Mehr dazu: AHV 2030.
smzh verkauft keine eigenen Produkte. Wir arbeiten ausschliesslich im Auftrag unserer Kunden, nicht im Auftrag von Produktanbietern. Wir arbeiten mit transparenten Pauschal- oder Stundenhonoraren, ohne versteckte Provisionen.
Im 360°-Check-up klären wir sie persönlich.
Der nächste Schritt ist keine grosse Entscheidung, sondern ein Gespräch. Im 360°-Check-up schaffen wir Klarheit über Ihre Vorsorge und legen die nächsten Schritte fest.
