Rente oder Kapital? Diese Frage kommt fast immer zuerst. Dabei gehört sie ans Ende. Vorher ist zu klären, was Ihr Vermögen nach dem letzten Lohn leisten soll: Ausgaben tragen, Reserve bilden, verfügbar bleiben, 20 bis 30 Jahre reichen.

Rente oder Kapital? Diese Frage kommt fast immer zuerst. Dabei gehört sie ans Ende. Vorher ist zu klären, was Ihr Vermögen nach dem letzten Lohn leisten soll: Ausgaben tragen, Reserve bilden, verfügbar bleiben, 20 bis 30 Jahre reichen.
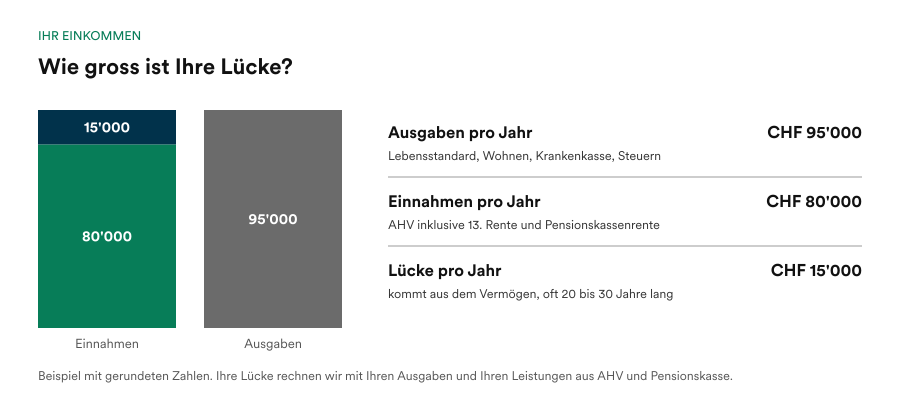
Zwei Fragen stehen im Zentrum: Sind die laufenden Ausgaben dauerhaft gedeckt? Und bleibt daneben Beweglichkeit für Reisen, die Familie oder spätere Betreuung? Die Rechnung dafür: Ausgaben pro Jahr minus AHV und Pensionskassenrente. Was übrig bleibt, ist Ihre Lücke. Sie kommt aus dem Vermögen, Jahr für Jahr.
AHV und Pensionskasse liefern planbares Einkommen, ein Leben lang. Säule 3a, Freizügigkeit, freies Vermögen und Wohneigentum schaffen Reserve und Spielraum. Keine Form ist besser. Wer alles absichert, bindet oft zu viel Kapital. Wer alles beweglich hält, hängt von den Märkten ab.
Frühpensionierung, Teilpensionierung oder Weiterarbeit verschieben Einkommen, Leistungen, Steuern und Liquidität gleichzeitig. Wer früher aufhört, finanziert Jahre ohne Lohn und erhält meist tiefere Renten. Die wichtigsten Weichen stellen sich in den fünf Jahren davor.
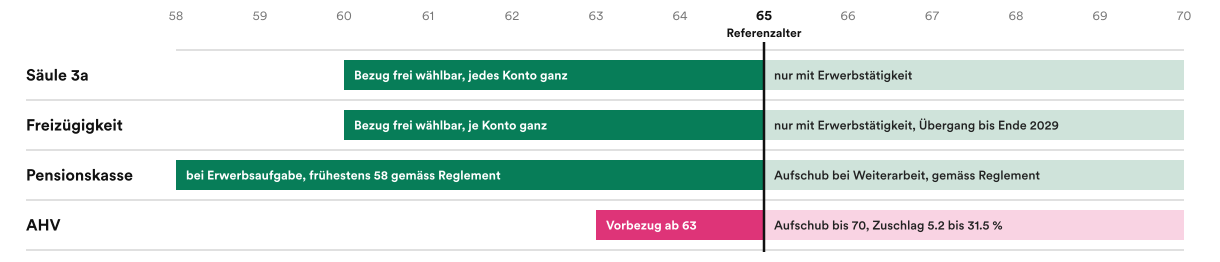
AHV, Pensionskasse, Freizügigkeit und Säule 3a folgen unterschiedlichen Regeln. Wer das spät klärt, plant mit Geld, das noch nicht zugänglich ist, oder verpasst Spielräume für gestaffelte Bezüge.
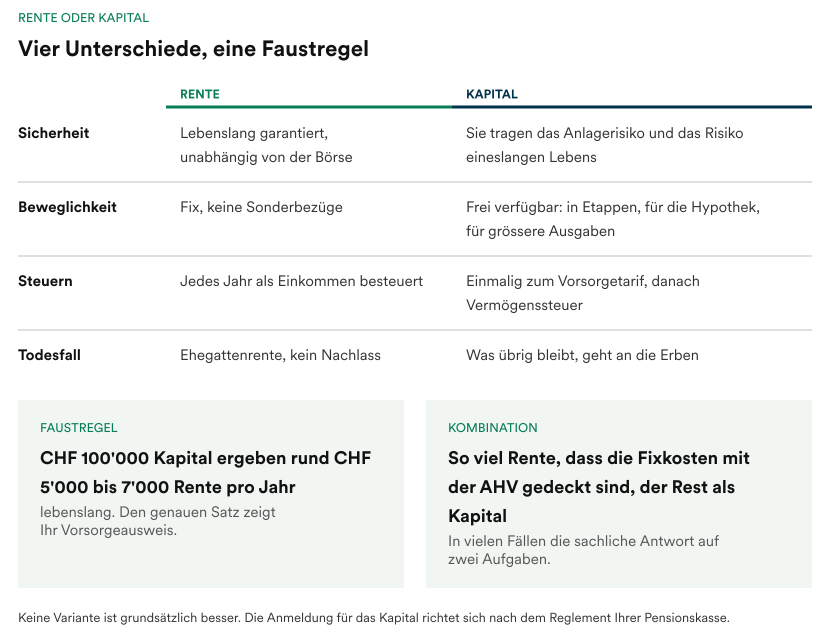
Erst jetzt lässt sich diese Frage sinnvoll beantworten. Die Rente schafft Planbarkeit, ein Leben lang. Kapital bleibt verfügbar und vererbbar, muss aber lange reichen. Faustregel: CHF 100'000 Kapital ergeben rund CHF 5'000 bis 7'000 Rente pro Jahr. Oft ist die Kombination die sachliche Antwort: Rente für die Fixkosten, der Rest als Kapital.
Im Eigenheim ist oft ein grosser Teil des Vermögens gebunden. Nach der Pensionierung rechnet die Bank die Tragbarkeit mit dem Renteneinkommen. Stark amortisieren klingt naheliegend, doch jeder Franken in der Immobilie fehlt als Reserve. Gesucht ist die Balance zwischen Hypothek, Wohnkosten und freiem Vermögen.
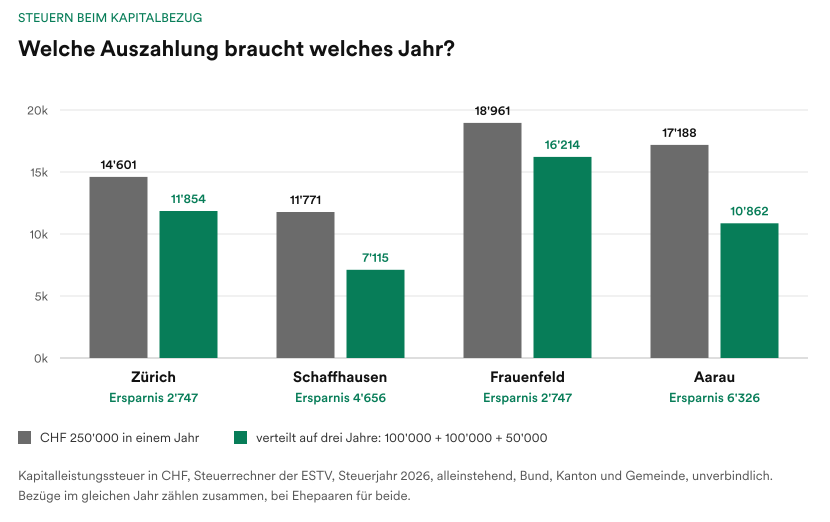
Die Steuern: Alle Vorsorgebezüge eines Jahres werden zusammen besteuert, bei Ehepaaren für beide. Verteilt auf mehrere Jahre bleiben sie oft in tieferen Stufen. Im Beispiel spart das bei CHF 250'000 in Zürich rund CHF 2'700, in Schaffhausen über CHF 4'600. Und die Familie: Welche Renten bleiben, wenn einer allein weiterlebt?
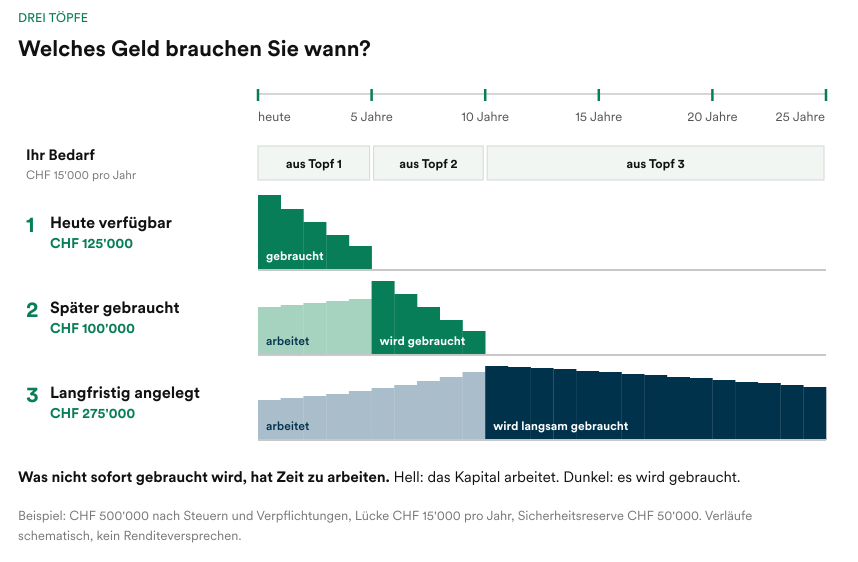
Sie beantwortet drei Fragen: Wovon wird Ihr Lebensstandard getragen? Wie viel Freiheit bleibt? Was muss vorher vorbereitet werden? Drei Töpfe machen es sichtbar: Was Sie in den nächsten fünf Jahren brauchen, bleibt griffbereit. Was später gebraucht wird, darf arbeiten. So hat jeder Franken seine Aufgabe.
Schwierig sind weniger die Begriffe als ihr Zusammenspiel. In einem Gespräch ordnen wir Ihre Situation ein: Leistungen, Vermögen, Bezugszeitpunkte und Steuern. Sie nehmen drei Dinge mit: was verfügbar bleiben sollte, welche Möglichkeiten zu Ihren Plänen passen und was Sie als Nächstes entscheiden.
Kostenlos und unverbindlich, rund 60 Minuten, bei Ihnen zu Hause, an einem unserer 13 Standorte oder online.