US-Staatsanleihen: Renditen im Einklang mit dem nominalen Wachstum
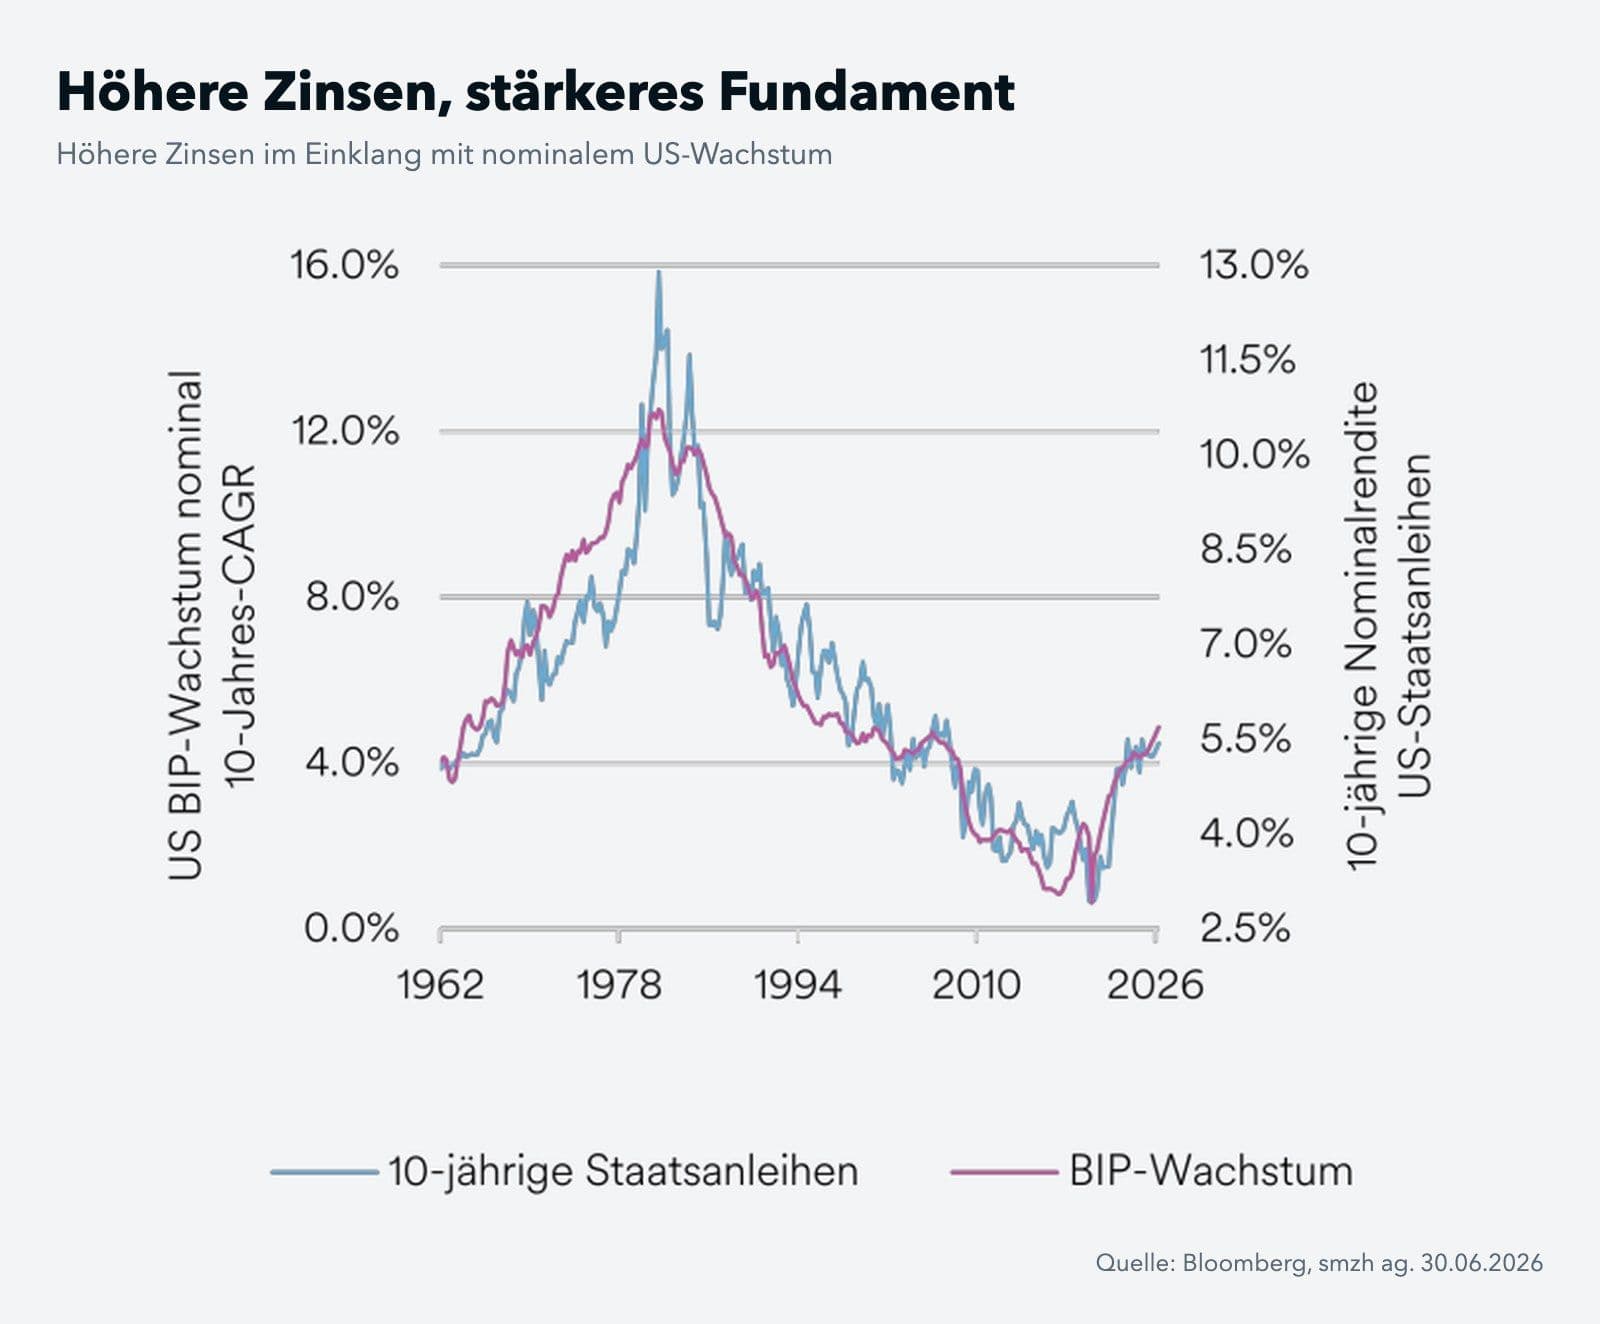
Ein häufig unterschätzter Faktor für das aktuelle Renditeniveau in den USA ist die Stärke des nominalen Wirtschaftswachstums. Das nominale US-BIP wuchs im ersten Quartal 2026 annualisiert um 5,8% und beschleunigte sich im zweiten Quartal auf 8,5%. Im Durchschnitt lag das nominale Wachstum damit im ersten Halbjahr bei über 7%. Bei Renditen von knapp 5% sind zehnjährige US-Staatsanleihen daher nicht von den fundamentalen Rahmenbedingungen entkoppelt. Sie reflektieren vielmehr eine Wirtschaft mit robustem nominalem Wachstum. Zusammen mit höheren Inflationserwartungen, steigenden Laufzeitprämien und fiskalischen Risiken trägt das starke nominale Wachstum dazu bei, ein höheres langfristiges Renditeniveau zu rechtfertigen. Der Zusammenhang zwischen nominalen Renditen und nominalem BIP findet in der Marktkommentierung bislang vergleichsweise wenig Beachtung. Für die Beurteilung, ob das aktuelle Renditeniveau Ausdruck einer fundamentalen Belastung oder einer rationalen Neubewertung ist, ist dieser Zusammenhang unseres Erachtens jedoch relevant.
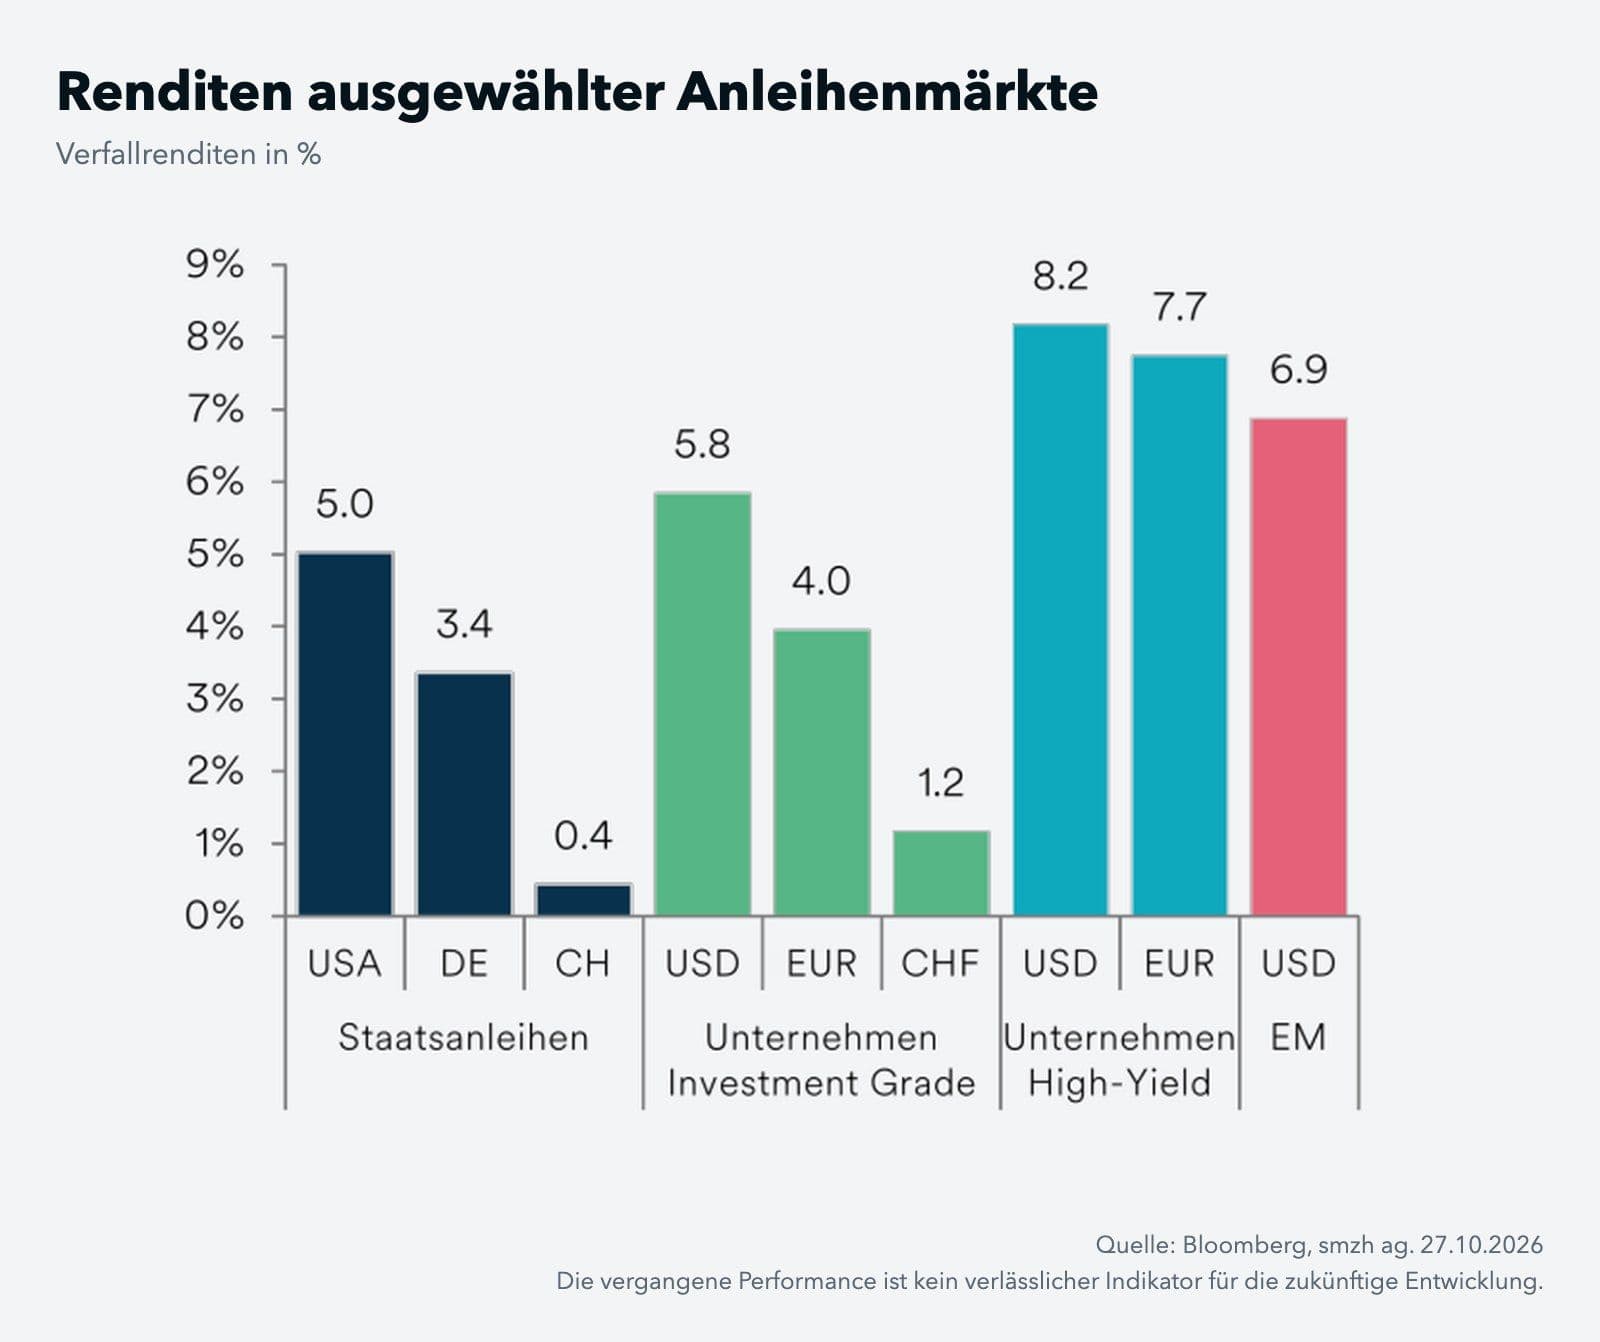
Zur Einordnung: Steigen die Marktrenditen, fallen die Kurse bereits ausgegebener Anleihen, denn ihre festen Zinszahlungen sind im Vergleich weniger wert. Für neue Anlagen bedeutet ein höheres Renditeniveau dagegen höhere laufende Erträge. Die Verfallrendite gibt an, welche Rendite pro Jahr bis zum Laufzeitende erzielt wird, wenn die Anleihe zum heutigen Kurs gekauft und bis zur Rückzahlung gehalten wird.
Kreditaufschläge bleiben trotz Ausweitung eng
Auch Unternehmensanleihen standen im bisherigen Jahresverlauf unter Druck. Die Kreditaufschläge von Investment-Grade- und High-Yield-Anleihen haben sich zuletzt leicht ausgeweitet, bleiben im historischen Vergleich jedoch auf niedrigem Niveau. Der Renditeanstieg und die damit verbundenen Kursverluste wurden primär durch höhere risikofreie Zinsen und weniger durch eine Verschlechterung der Unternehmensbonität getrieben. Die Fundamentaldaten der Unternehmen bleiben insgesamt solide, auch wenn sich die Ausweitung der Kreditaufschläge insbesondere bei schwächeren High-Yield-Emittenten bemerkbar macht. Schwellenländeranleihen zeigten sich dabei vergleichsweise robust und profitierten von weiterhin soliden Fundamentaldaten. Für Anleger steht daher der laufende Ertrag stärker im Vordergrund als die Aussicht auf zusätzliche Kursgewinne.