Politik als Auslöser, Bewertungen als Verstärker
Der Wahlerfolg der Demokraten und die Mehrheitsübernahme in beiden Kongresskammern schürten Befürchtungen, dass strengere Regulierung, lokale Bewilligungsverfahren und politische Vorgaben den Ausbau von KI-Rechenzentren bremsen könnten. Insbesondere der hohe Energie- und Wasserverbrauch dieser Anlagen steht zunehmend in der Kritik.
Gleichzeitig verstärkten unternehmensspezifische Enttäuschungen im Halbleiterbereich die negative Stimmung. Hinzu kamen erneute Zweifel an der Rentabilität der enormen KI-Investitionen. Die Diskussion über sogenannte Circular AI Investments, also gegenseitige Finanzierungs- und Investitionsabhängigkeiten innerhalb des KI-Ökosystems, sowie die zunehmende Konzentration der Aktienindizes auf wenige Technologiewerte sind zwar nicht neu. In einzelnen Marktsegmenten ist inzwischen jedoch so viel zukünftiges Wachstum eingepreist, dass der Spielraum für Enttäuschungen äusserst gering geworden ist.
Politische Unsicherheit bedeutet nicht das Ende des KI-Investitionszyklus
Entscheidend ist die Unterscheidung zwischen dem langfristigen Wachstumspotenzial künstlicher Intelligenz und der Frage, welche Unternehmen daraus tatsächlich nachhaltig profitable Geschäftsmodelle entwickeln können.
Die Nachfrage nach KI und Rechenleistung bleibt strukturell hoch. Auch der Wahlerfolg der Demokraten bedeutet nicht automatisch das Ende des amerikanischen KI-Infrastrukturbooms. Zwar könnten strengere Bewilligungsverfahren, lokaler Widerstand und politische Vorgaben einzelne Projekte verzögern oder verteuern. Der Investitionszyklus dürfte dadurch aber nicht abrupt zum Erliegen kommen.
Vielmehr beginnt der Markt, die ökonomischen Bedingungen dieses Wachstums kritischer zu hinterfragen: Wie hoch sind die erforderlichen Investitionen? Wer finanziert sie? Und wann erwirtschaften sie eine angemessene Rendite? Dabei werden nicht alle Unternehmen gleichermassen profitieren. Insbesondere kapitalintensive Infrastrukturunternehmen stehen unter einem höheren Rechtfertigungsdruck als etablierte Plattformanbieter mit starken Cashflows. Allerdings investieren auch diese Plattformanbieter erhebliche Summen in den Ausbau ihrer KI-Infrastruktur. Entscheidend wird deshalb sein, wie effizient das investierte Kapital eingesetzt wird und welche Rendite daraus entsteht. Die aktuelle Korrektur kann daher auch als Bereinigung überhöhter Erwartungen verstanden werden.
Die internationale Marktbreite bleibt konstruktiv
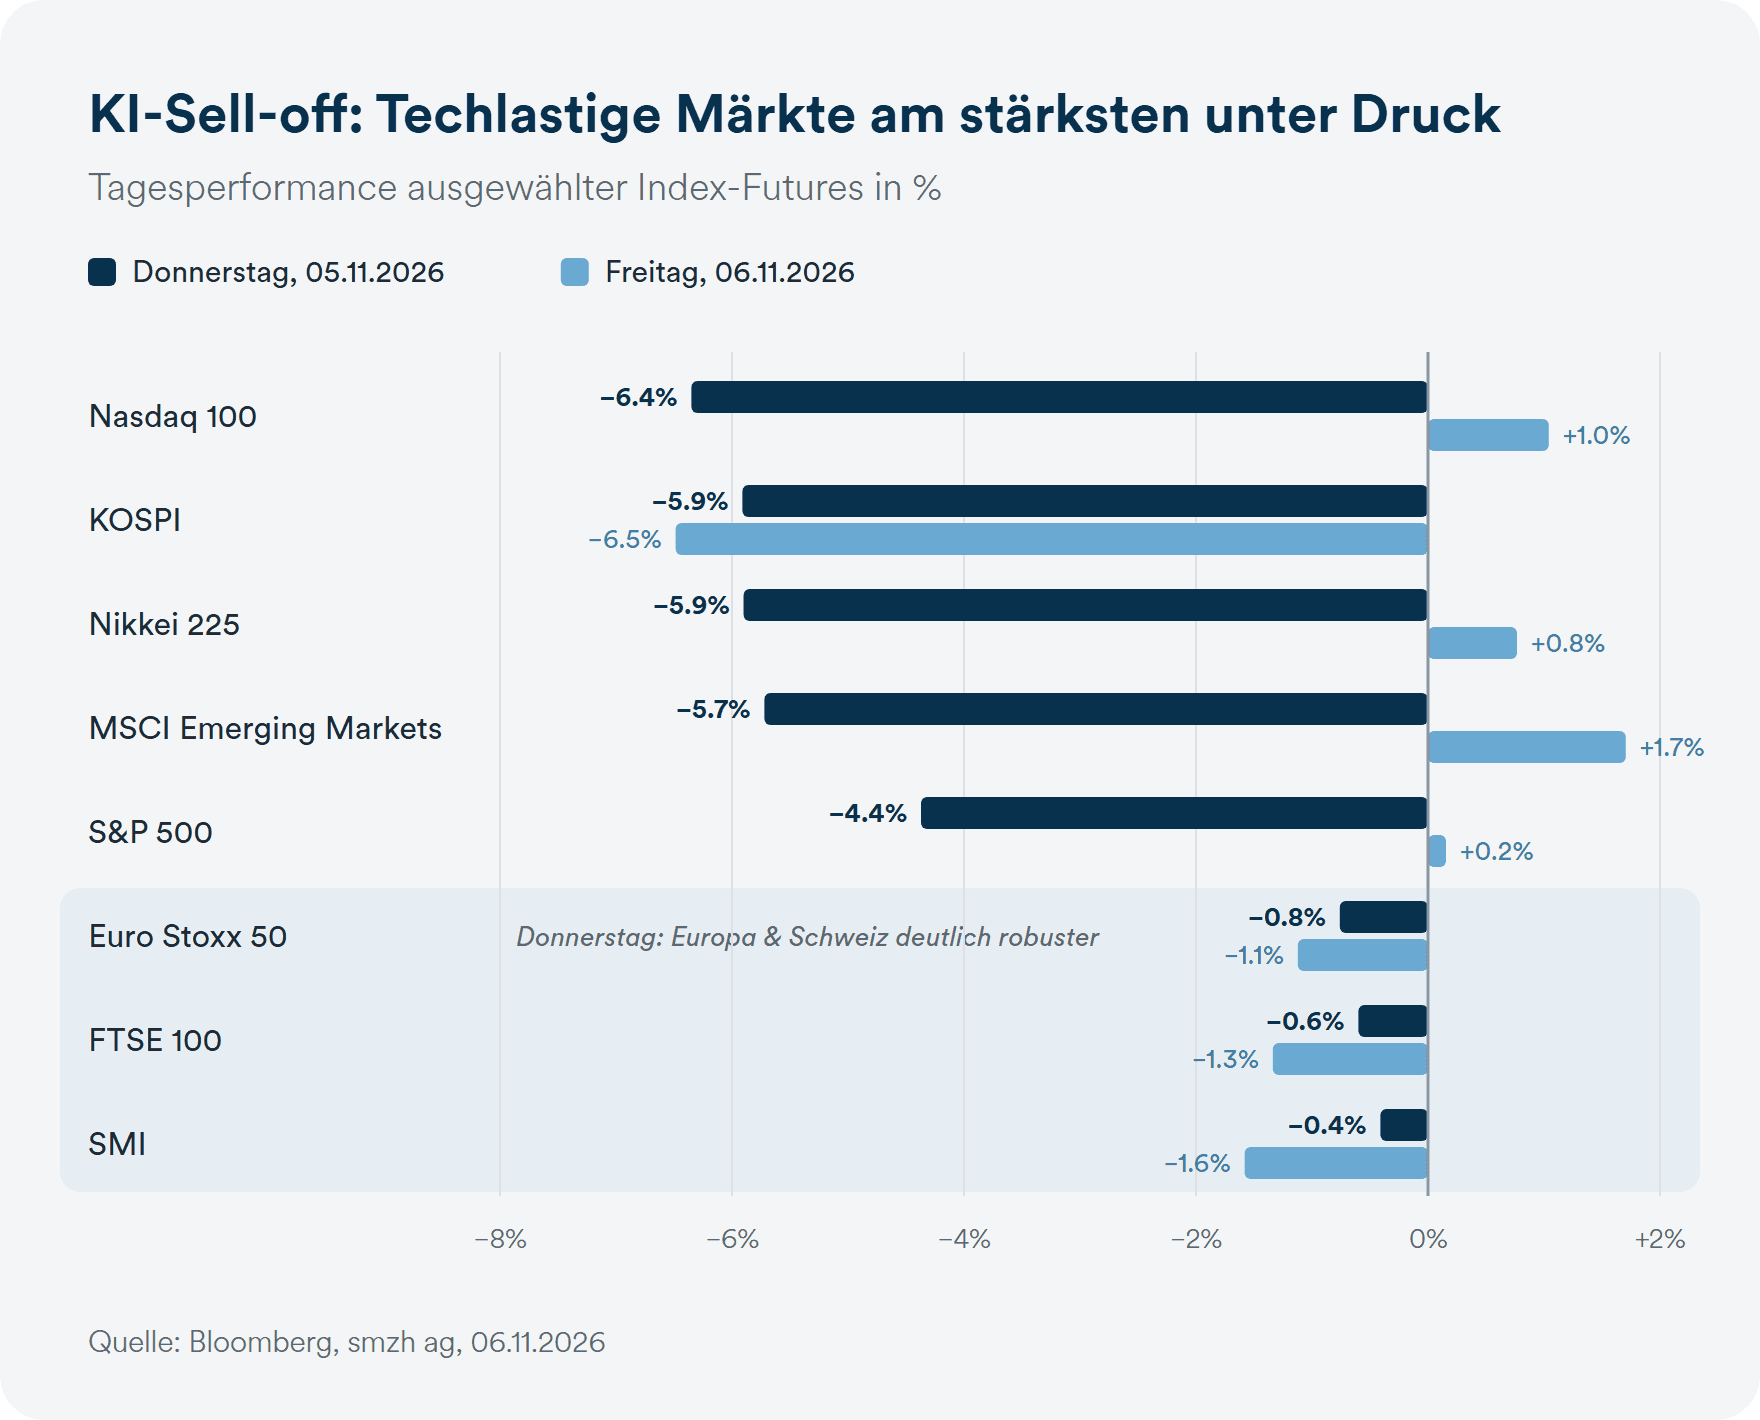
Für anhaltende Zuversicht spricht, dass sich die Verluste international unterschiedlich stark niederschlugen. Während der S&P 500 um 4,4 % und der noch stärker technologielastige Nasdaq-100-Index um 6,5 % nachgaben, verloren auch die Schwellenländeraktien fast 6 %. Der MSCI Emerging Markets ist mittlerweile ebenfalls stark von der KI-Wertschöpfungskette geprägt, insbesondere durch asiatische Halbleiter- und Technologieunternehmen. Damit zeigt sich, dass die KI-Exponierung längst über den US-Technologiesektor hinausgeht.
Die Aktienmärkte in Europa und der Schweiz sowie defensivere Sektoren zeigten sich hingegen deutlich widerstandsfähiger, auch wenn sie sich dem Verkaufsdruck nicht vollständig entziehen konnten. Die relative Stabilität europäischer Märkte und defensiverer Segmente ist ein konstruktives Signal, auch wenn sie noch keine Entwarnung bedeutet.
Gleichzeitig wird ein strukturelles Risiko sichtbar: Eine geografisch breit aufgestellte Aktienallokation bedeutet nicht automatisch eine ausreichende Diversifikation. Sowohl globale Aktienindizes als auch die grossen US-Aktienindizes weisen mittlerweile eine erhebliche Konzentration auf wenige Technologieunternehmen auf. Damit bleibt die Abhängigkeit von relativ wenigen Unternehmen und Anlagethemen hoch.
Diversifikation über Risiko- und Renditetreiber bleibt entscheidend
Für Anleger ist jetzt vor allem eines wichtig: keine Überreaktion, aber auch keine Sorglosigkeit. Die wirtschaftlichen Fundamentaldaten bleiben insgesamt robust. Die US-Wirtschaft und der Arbeitsmarkt zeigen sich weiterhin widerstandsfähig. Zudem könnte die neue Machtverteilung in Washington die institutionellen Kontrollen stärken und gewisse politische Risiken reduzieren. Gleichzeitig besteht das Risiko einer stärkeren politischen Blockade, was die Unsicherheit in einzelnen Politikbereichen erhöhen könnte.
Der jüngste Ausverkauf ändert nichts an der langfristigen Bedeutung künstlicher Intelligenz. Er erinnert aber daran, dass selbst die überzeugendsten strukturellen Wachstumstrends keine Garantie für attraktive Renditen sind. Eine breite Diversifikation über Länder, Sektoren und Anlageklassen hinweg bleibt somit unverzichtbar. Nicht jeder Rückschlag ist ein Trendbruch. Aber jeder Rückschlag erinnert daran, weshalb Risikostreuung entscheidend ist.
Wir erachten neben einem diversifizierteren Engagement im US-Markt weiterhin die Märkte der Eurozone sowie Schweizer Dividendenaktien als attraktiv. Letztere bieten defensive Qualitäten und stabile Cashflows und sollten innerhalb des Schweizer Aktienmarktes unserer Meinung nach weiterhin bevorzugt werden.
Eine ausführlichere Einschätzung unserer aktuellen Kapitalmarkt- und Anlageperspektiven findet sich in unserem Investment Guide November 2026.