smzh blue logo
Anlagen
Finanzen

Ausblick Gold und Währungen

Artikel
6 Nov 2026
smzh-image

Der Goldpreis ist im Oktober unter USD 4'000 je Unze gefallen und liegt damit mehr als 27% unter seinem Höchststand vom Januar. Gleichzeitig hat sich der Franken leicht erholt. Was hinter der Goldschwäche steckt und welche Rolle Gold im Portfolio weiterhin spielt, ordnet unser Chief Investment Officer im aktuellen Investment Guide November 2026 ein.

Gold zwischen Zinsdruck und Zentralbankkäufen

Der Goldpreis geriet im Oktober erneut unter Druck und fiel unter USD 4'000 je Unze, womit er mehr als 27% unter seinem Höchststand vom Januar liegt. Hohe US-Nominal- und Realzinsen sowie ein starker US-Dollar belasten das zinslose Edelmetall. Die Mittelflüsse in Gold-ETFs bleiben volatil und reagieren sensibel auf Zins- und Währungsbewegungen, während die strukturelle Nachfrage der Zentralbanken weiterhin intakt ist, auch wenn die Dynamik ihrer Käufe nachlässt.
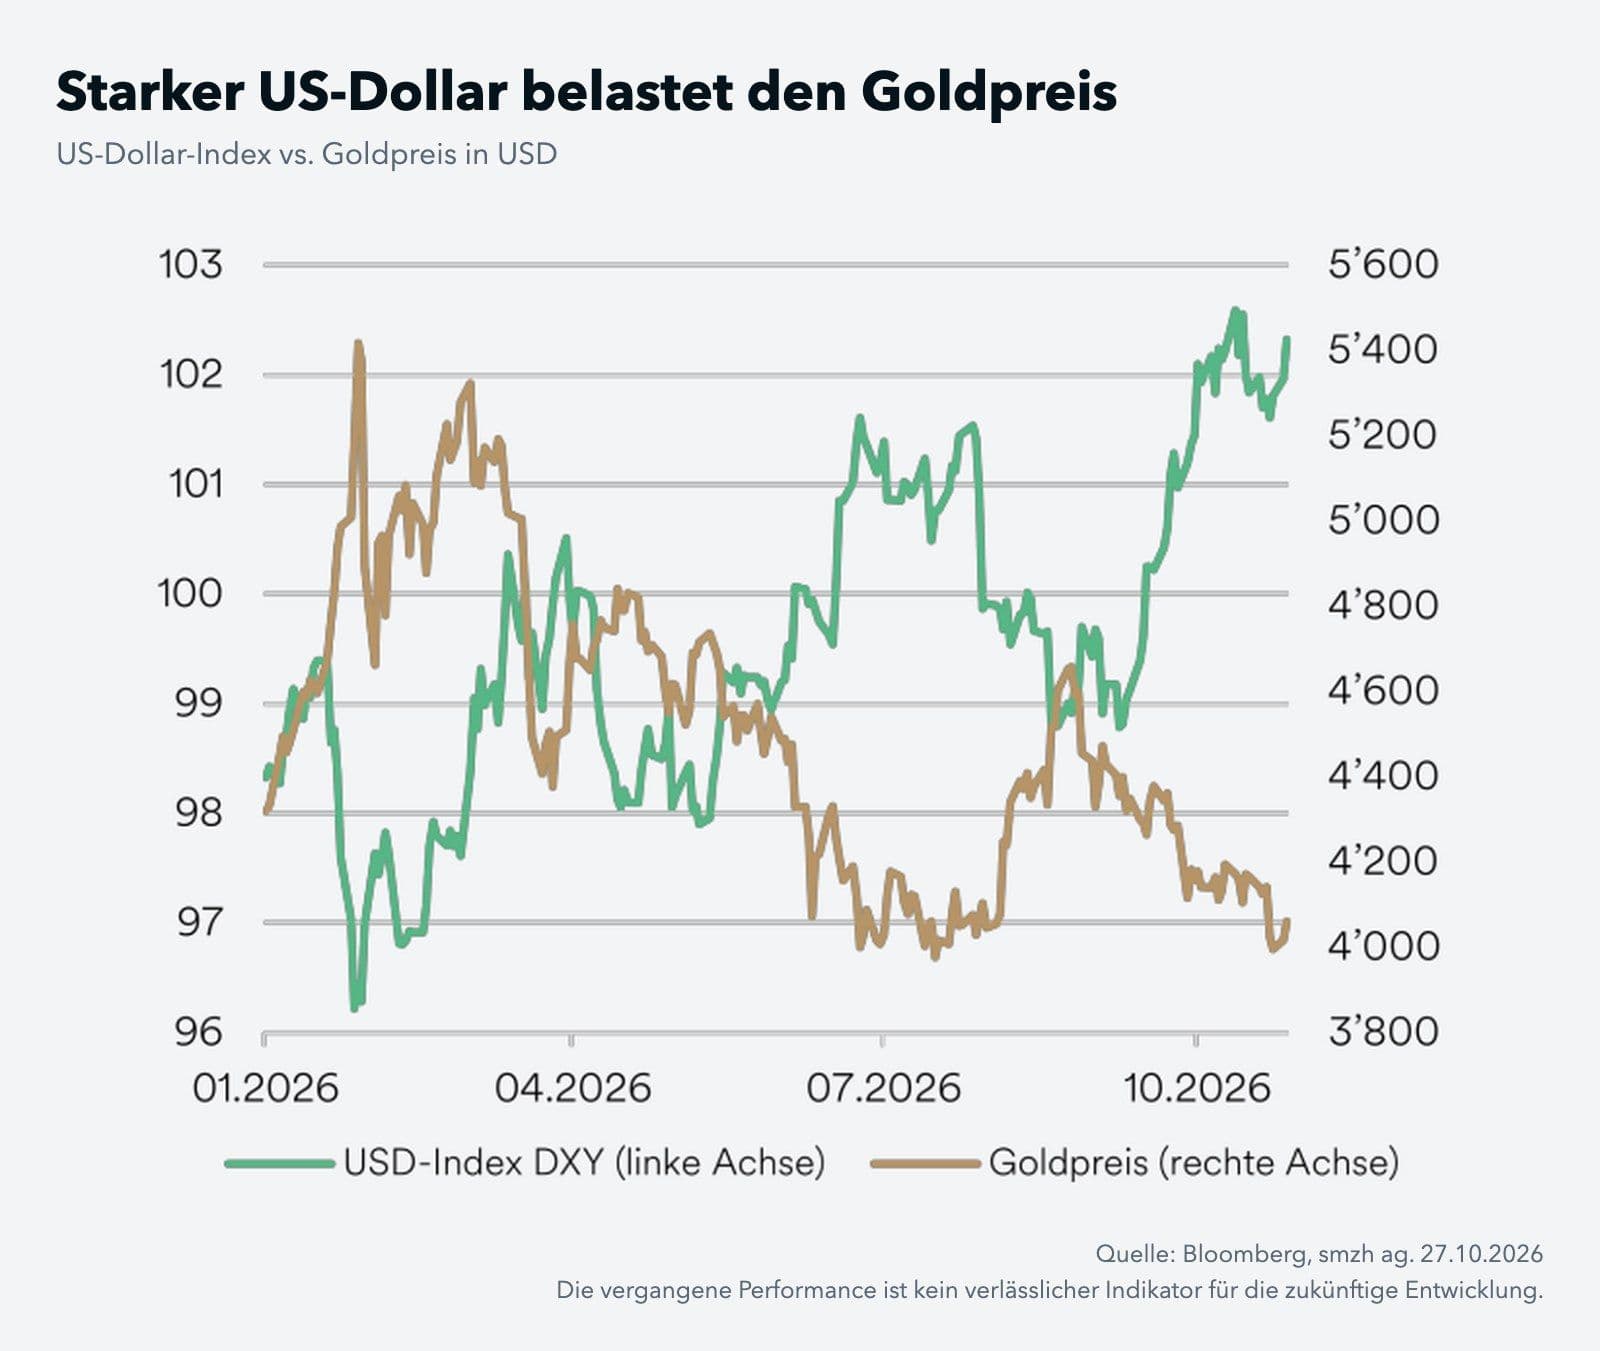
Liniendiagramm 2026: US-Dollar-Index DXY und Goldpreis in USD – der Dollar steigt gegen Jahresende, der Goldpreis fällt seit seinem Hoch im Januar deutlich

Die strategische Rolle bleibt intakt

Die strukturellen Treiber für Gold bleiben jedoch intakt. Geopolitische Unsicherheiten, hohe Staatsdefizite und die Diversifikation der Währungsreserven stützen die Nachfrage der Zentralbanken. Gleichzeitig sollten Anleger berücksichtigen, dass Gold keine perfekte Absicherung gegen Inflation darstellt. Bei steigender Inflation reagieren Zentralbanken häufig mit höheren Zinsen, wodurch die Opportunitätskosten des zinslosen Edelmetalls steigen und der Goldpreis unter Druck geraten kann. Historisch ist der direkte Zusammenhang zwischen Inflation und Gold daher weniger ausgeprägt als häufig angenommen. Seit Ausbruch des Iran-Krieges ist zudem phasenweise zu beobachten, dass sich Gold invers zum Ölpreis entwickelt. Für die kommenden Monate bleibt die Geldpolitik ein entscheidender Treiber. Ein anhaltend hohes Zinsniveau und ein starker US-Dollar begrenzen das kurzfristige Aufwärtspotenzial. Längerfristig bleibt Gold jedoch als Reserve- und Diversifikationsanlage relevant, insbesondere angesichts fiskalischer Risiken und geopolitischer Unsicherheiten.

Suche nach sicheren Häfen stärkt den Franken

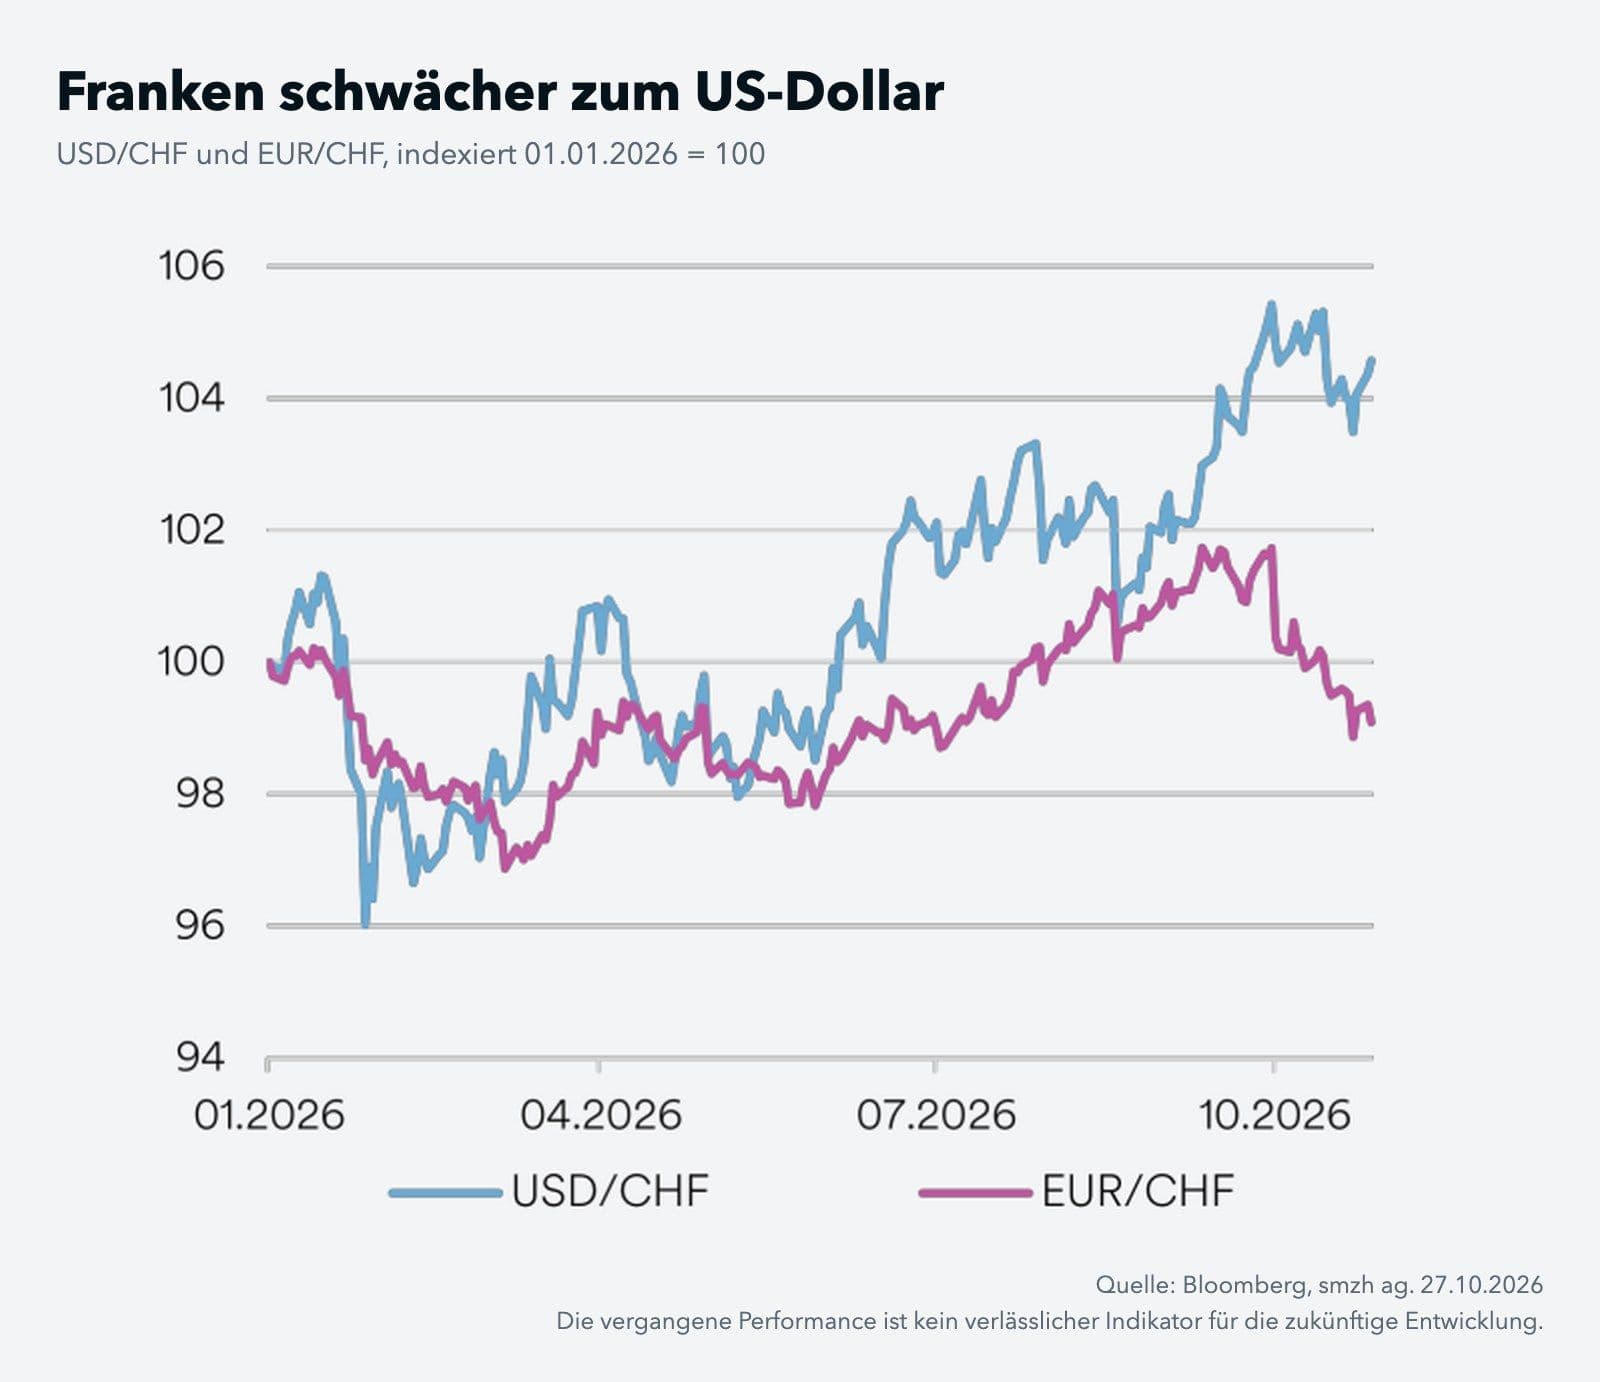
Der Schweizer Franken hat sich im Oktober nach der deutlichen Abwertung im Sommer leicht erholt und seit Ende September gegenüber dem Euro rund 2% sowie gegenüber dem USD rund 1% zugelegt. Die zunehmende Unsicherheit an den Anleihemärkten, geopolitische Spannungen und Sorgen um die französischen Staatsfinanzen haben die Nachfrage nach sicheren Häfen und damit den Franken gestützt. Seit Jahresbeginn liegt der CHF gegenüber dem USD jedoch über 4% tiefer.

Liniendiagramm 2026: USD/CHF und EUR/CHF, indexiert auf 100 am 1. Januar 2026 – der US-Dollar hat gegenüber dem Franken zugelegt, der Euro liegt knapp unter dem Jahresanfang

USD/CHF: Kurzfristig weiterer Rückenwind

Der USD profitierte zuletzt von robusten US-Konjunkturdaten, höheren Treasury-Renditen und einer Neubewertung der Erwartungen an die Fed. Gleichzeitig ist die Positionierung der Marktteilnehmer zunehmend auf eine Dollaraufwertung ausgerichtet, was eine weitere Aufwertung anspruchsvoller macht. Die französischen Fiskalprobleme belasten den Euro, wobei eine tragfähige Einigung beim französischen Budget das Vertrauen in die Gemeinschaftswährung wieder stärken könnte.

CHF bleibt wichtige Finanzierungswährung

Aufgrund des tiefen Zinsniveaus bleibt der Franken eine wichtige Finanzierungswährung für Carry Trades, eine Rolle, die bislang vor allem dem japanischen Yen zukam. Gegenüber dem US-Dollar dürfte der Franken somit unter Druck bleiben, während beim EUR/CHF gegenläufige Kräfte wirken und sich der Wechselkurs daher weiterhin in einer Bandbreite bewegen dürfte.

Dieser Beitrag stammt aus dem smzh Investment Guide November 2026 (Redaktionsschluss: 28. Oktober 2026). Den vollständigen Guide können Sie als PDF herunterladen.

Author:
smzh-image

Bekim Laski

Chief Investment Officer und Partner
Share on: