
Bank, Versicherung, Treuhänder, Hypothekarberater: Jeder kümmert sich sorgfältig um seinen Teil. Doch wer plant das Ganze?
Eine gute private Vermögensplanung beginnt nicht bei einem Produkt. Sie beginnt bei der Frage, ob alle Teile zusammenpassen. Genau diese Position nimmt smzh ein: unabhängig, ohne eigene Produkte, mit einem Plan für Ihr gesamtes Vermögen.
Aus unserer Beratungspraxis wissen wir, dass der typische vermögende Haushalt in der Schweiz mit fünf bis sechs Finanzdienstleistern gleichzeitig arbeitet. Jeder optimiert seinen Bereich. Niemand optimiert das Ganze.
Das ist kein Versäumnis der Spezialisten, sondern die Definition ihrer Aufgabe. Was fehlt, ist kein weiterer Spezialist. Was fehlt, ist jemand, der das Ganze führt.
Eine belastbare Vermögensplanung beruht auf vier Kräften, die zusammenwirken müssen – nicht nebeneinander. Wer sie getrennt plant, verwaltet Fragmente statt Vermögen.
Wie viel Kapital muss wann verfügbar sein?
Zu viel Liquidität kostet Ertragschancen, zu wenig schafft Zwang. Wir legen fest, welche Reserve Sie brauchen und welches Geld für Sie arbeiten kann.
Wie soll Ihr Kapital arbeiten?
Risikogerecht, kostenbewusst und steuerlich abgestimmt. Anlageentscheide richten sich nach Ihren Zielen und nicht nach einem einzelnen Produkt.
Was passiert, wenn etwas passiert?
Erwerbsausfall, Invalidität, Scheidung, Todesfall: Versicherungen, Güterstand und Vollmachten müssen zueinander passen. Schutz sieht man erst, wenn er fehlt.
Wem soll was wann gehören?
Steuerbewusst und konfliktarm übertragen. Das seit 1. Januar 2023 geltende Erbrecht gibt mehr Freiheit bei der Verteilung.
Vermögen wird selten in einem grossen Moment gewonnen oder verloren. Es wird in Lebensphasen geprägt. Diese Momente sind der beste Anlass, das Ganze neu zu ordnen.
Eigenes Einkommen, eigene finanzielle Verantwortung. Wer jetzt die Grundlagen legt, profitiert am längsten davon.
Zwei Lebenswege werden zu einem. Zwei Finanzsysteme bleiben getrennt, bis jemand sie zusammenführt.
Die Verantwortung wächst. Die Absicherung muss mitwachsen.
Der Traum wird erfüllt. Hypothek, Vorsorge und Liquidität müssen danach neu zusammenpassen.
Der Lebensmittelpunkt verschiebt sich und mit ihm die steuerlichen und rechtlichen Regeln.
Werte werden übertragen, aber nicht immer erhalten. Frühe Planung verhindert Streit und unnötige Kosten.
Warum Vermögen heute keinen weiteren Berater braucht, sondern einen Architekten. 32 Seiten, zehn Kapitel, mit Zahlen aus dem UBS Global Wealth Report 2025 und den Erbschaftsstudien der Universität Lausanne.
Das erfahren Sie im Whitepaper:
Füllen Sie das Formular aus. Sie werden direkt zum PDF weitergeleitet.
Vier typische Situationen aus unserer Beratungspraxis. Die Beispiele sind anonymisiert und stehen für häufige Muster, nicht für einzelne Mandate.
Ein Angestellter investiert seit Jahren, breit gestreut und kostengünstig. Doch niemand hat gefragt, wofür das Vermögen arbeiten soll. Ohne Ziel und Plan entstehen Opportunitätskosten, die auf keiner Rechnung erscheinen.
Ein Selbständiger hat bei verschiedenen Beratern mehrere Risikoversicherungen abgeschlossen. Im Ernstfall zeigt sich: Drei Policen decken dasselbe Risiko, eine wesentliche Lücke ist offen.
Eine Familie aus dem Mittelland: vier Pensionskassen, drei Lebensversicherungen, zwei Hypotheken bei verschiedenen Banken, ein Aktiendepot. Niemand hat die Teile je zu einem Ganzen zusammengefügt.
Ein Unternehmer stirbt unerwartet und ohne Testament. Ehefrau und zwei Kinder erben gemeinsam die Aktienmehrheit der Firma. Es folgen sechs Jahre Streit und ein Verkaufserlös, der mit einer Nachfolgeplanung deutlich höher ausgefallen wäre.
Ein Anwalt vertritt die Interessen seines Mandanten. Ein Hausarzt entscheidet im Sinne des Patienten. Bei Ihrem Vermögen sollte es genauso sein.
Über 200 Mitarbeitende, 13 Standorte in der Deutschschweiz, über 18'000 betreute Kundinnen und Kunden.
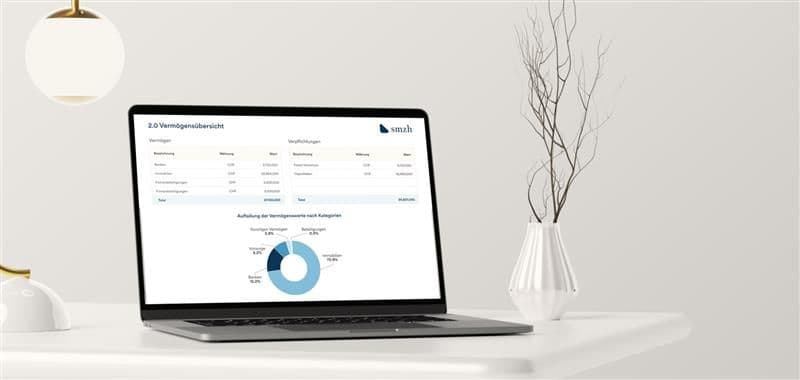
In 60 Minuten verschaffen wir uns gemeinsam ein erstes Gesamtbild. Kostenlos, vertraulich und ergebnisoffen.
Wir tragen Konten, Depots, Policen, Vorsorgeguthaben, Hypotheken und Verträge zusammen. Erst so wird sichtbar, was zusammenpasst und was nicht.
Liquidität, Investition, Schutz und Nachfolge werden aufeinander abgestimmt. Sie erhalten eine Strategie und eine Dokumentation.
Wir binden die nötigen Spezialisten ein, etwa für Steuern, Recht oder Finanzierung, und stimmen ihre Arbeit aufeinander ab.
Ändert sich Ihr Leben, passen wir den Plan an.
Vermögensplanung ordnet Ihr gesamtes Vermögen nach Ihren Zielen. Sie klärt, wie viel Liquidität Sie brauchen, wie Ihr Kapital angelegt ist, wie Sie und Ihre Familie abgesichert sind und wie Vermögen später übertragen wird. Entscheidend ist, dass diese vier Bereiche zusammen geplant werden und nicht einzeln bei verschiedenen Anbietern.
Die Finanzplanung betrachtet vor allem Einnahmen, Ausgaben und finanzielle Ziele. Bei der Vermögensverwaltung bewirtschaftet jemand Ihr Depot nach einer vereinbarten Strategie. Die Vermögensplanung steht darüber: Sie legt fest, welche Rolle Anlagen, Vorsorge, Immobilien, Versicherungen und Nachfolge im Gesamtbild spielen.
Nicht erst ab einem bestimmten Vermögen. Sobald Sie mehrere Konten, Vorsorgeguthaben, Policen oder eine Hypothek haben, lohnt sich ein Gesamtbild. Besonders wichtig ist sie bei Heirat, Eigenheimkauf, Pensionierung, Erbschaft oder Unternehmensnachfolge.
Das Architekturgespräch ist kostenlos. Danach arbeiten wir mit transparenten Pauschal- oder Stundenhonoraren, ohne versteckte Provisionen. Die Höhe hängt von Umfang und Komplexität Ihrer Situation ab.
Ihre Ziele und Ihr Zeithorizont, Einkommen und Ausgaben, Konten und Depots, Ausweise von Pensionskasse und Säule 3a, Versicherungspolicen, Hypothekarverträge und Immobilien sowie Ehe- oder Erbverträge und ein allfälliges Testament. Bringen Sie mit, was Sie haben. Im Architekturgespräch klären wir, was noch fehlt.
Bei Unternehmerinnen und Unternehmern hängen privates und geschäftliches Vermögen eng zusammen: Lohn oder Dividende, Vorsorge, Liquidität der Firma und Nachfolge. Wir planen beides zusammen und ziehen bei Bedarf Spezialisten für Steuern und Recht bei.
smzh verkauft keine eigenen Produkte. Wir arbeiten ausschliesslich im Auftrag unserer Kunden, nicht im Auftrag von Produktanbietern.
Im Architekturgespräch klären wir sie persönlich.
Der nächste Schritt ist keine grosse Entscheidung, sondern ein Gespräch. Vereinbaren Sie Ihr Architekturgespräch: 60 Minuten, kostenlos, vertraulich und ergebnisoffen.
