smzh blue logo
Anlagen
Finanzen

Zehnjährige US-Treasurys auf 6%? Of course, it’s the economy.

Artikel
16 Nov 2026
smzh-image

Die Renditen zehnjähriger US-Staatsanleihen sind erneut über die Marke von 5% gestiegen und notieren aktuell bei rund 5,15%. Damit setzt sich die Neubewertung am amerikanischen Anleihenmarkt fort. Die hartnäckige Inflation und die damit verbundenen höheren Zinserwartungen spielen dabei eine wichtige Rolle. Nach den höher als erwartet ausgefallenen US-Inflationsdaten für Oktober rechnen die Finanzmärkte inzwischen fest mit einer weiteren Zinserhöhung der Fed um 25 Basispunkte im Dezember. Einige Marktteilnehmer erwarten sogar einen grösseren Zinsschritt von 50 Basispunkten. Gleichzeitig treiben die steigende Staatsverschuldung, die zunehmenden Haushaltsdefizite und das hohe Emissionsvolumen die langfristigen Anleihenrenditen nach oben.

Überschreiten die Renditen zehnjähriger US-Staatsanleihen die Marke von 5%, werden die Warnungen von Marktbeobachtern und Strategen lauter. Bei 5,5% dürfte die Diskussion nochmals deutlich schärfer werden. Unseres Erachtens sagt die absolute Höhe der Renditen allein jedoch wenig aus. Entscheidend ist vielmehr, in welchem makroökonomischen Umfeld sie zustande kommen.

Nominales Wachstum als unterschätzter Faktor

Ein Blick auf die langfristige Entwicklung zeigt, dass sich die nominalen Renditen zehnjähriger US-Staatsanleihen und das nominale BIP-Wachstum über Jahrzehnte weitgehend parallel entwickelten. Erst nach der globalen Finanzkrise öffnete sich eine Lücke. Zwischen 2008 und 2019 lagen die Anleiherenditen durchschnittlich 1,3 Prozentpunkte unter dem nominalen Wirtschaftswachstum. Seit 2020 lag sie im Durchschnitt bei rund 1,7 Prozentpunkten.
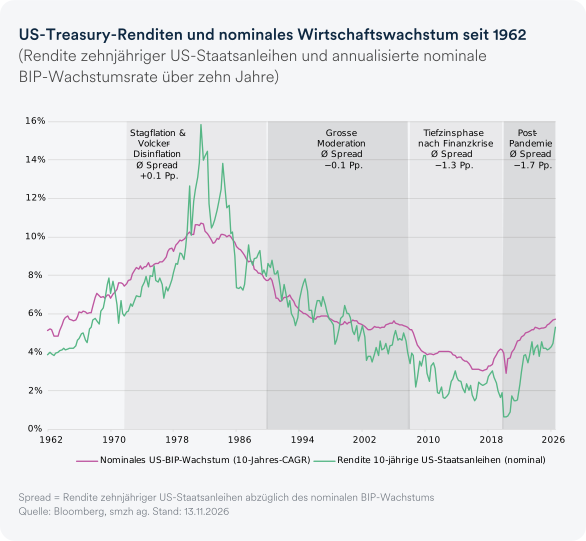
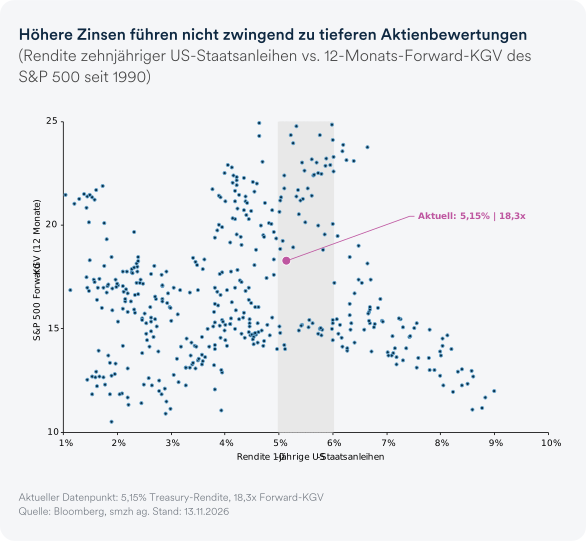
Abb. 1

Mit der Rückkehr höherer Inflation hat sich die Differenz zwischen diesen beiden Grössen zuletzt deutlich verringert. Das nominale US-BIP ist über die vergangenen zehn Jahre annualisiert um rund 5,7% gewachsen. Auch 2026 blieb die nominale Wachstumsdynamik kräftig. Im ersten Quartal betrug das annualisierte Wachstum 5,8%, im zweiten Quartal beschleunigte es sich auf 8,5%, ehe es sich im dritten Quartal auf 5,6% etwas verlangsamte.

Vor diesem Hintergrund erscheinen Renditen zehnjähriger US-Staatsanleihen von über 5% weniger aussergewöhnlich. Selbst ein Anstieg auf 6% würde die Rendite rein rechnerisch nur rund 0,3 Prozentpunkte über die annualisierte nominale Wachstumsrate der vergangenen zehn Jahre bringen. Eine solche Konstellation wäre im historischen Vergleich keineswegs beispiellos. Dabei ist zu berücksichtigen, dass die Treasury-Rendite zukunftsgerichtet ist, während die verwendete BIP-Wachstumsrate die Entwicklung der vergangenen zehn Jahre abbildet. Der Vergleich ist deshalb keine direkte Bewertungsrelation, verdeutlicht aber, weshalb die absolute Höhe der Renditen nicht isoliert betrachtet werden sollte.

6% sind somit nicht automatisch ein Krisensignal

Natürlich bleiben höhere Zinsen nicht folgenlos. Sie erhöhen die Finanzierungskosten für den Staat, Unternehmen und Haushalte und verändern die Bewertungsbasis für alle Anlageklassen. Auch höhere Inflationserwartungen, steigende Laufzeitprämien und fiskalische Risiken tragen zum aktuellen Renditeniveau bei.

Entscheidend ist deshalb, wodurch der Renditeanstieg getrieben wird. Steigende Renditen können Ausdruck zunehmender fiskalischer Risiken und eines Vertrauensverlusts in die Tragfähigkeit der US-Staatsfinanzen sein. Sie können aber ebenso eine rationale Neubewertung einer Volkswirtschaft widerspiegeln, deren nominales Wachstum deutlich höher ausfällt als in den Jahren nach der Finanzkrise. Beide Szenarien haben unterschiedliche Konsequenzen für die Finanzmärkte.

Der Zusammenhang zwischen nominalem Wirtschaftswachstum und langfristigen Nominalzinsen verdient in der aktuellen Marktdiskussion deshalb mehr Beachtung. Eine Rendite von 6% wäre zweifellos ein bedeutender Einschnitt für die Finanzmärkte. Für sich allein wäre sie jedoch kein ausreichender Grund, von einer Krise auszugehen. Bestehende Anleihen würden an Wert verlieren, jedoch würden sich die Renditeperspektiven für Neuanlagen verbessern.

Auch die Aktienbewertungen geraten durch höhere Diskontierungssätze grundsätzlich unter Druck. Ein Anstieg der langfristigen Renditen bedeutet jedoch nicht zwangsläufig eine ausgeprägte Bewertungsanpassung. Die historische Entwicklung zeigt, dass höhere Treasury-Renditen nicht linear mit tieferen Aktienbewertungen einhergehen.

Abb. 2

Dabei ist allerdings zu berücksichtigen, dass sich die Zusammensetzung des S&P 500 über die vergangenen Jahrzehnte deutlich verändert hat. Insbesondere das Gewicht von Technologieunternehmen ist stark gestiegen. Deren Bewertungen reagieren aufgrund des hohen Anteils künftiger Gewinne am Unternehmenswert sensitiver auf höhere Diskontierungssätze. Die historische Vergleichbarkeit ist deshalb eingeschränkt. Dennoch zeigt die langfristige Entwicklung, dass US-Renditen bis 6% nicht zwangsläufig mit tieferen Aktienbewertungen einhergehen müssen.

Entscheidend ist vielmehr, ob höhere Zinsen mit robustem Wirtschaftswachstum und steigenden Unternehmensgewinnen einhergehen oder Ausdruck einer Verschärfung der makroökonomischen Risiken sind. Solange die Gewinnentwicklung intakt bleibt, können höhere Diskontierungssätze zumindest teilweise durch ein stärkeres Gewinnwachstum kompensiert werden.

Author:
smzh-image

Bekim Laski

Chief Investment Officer und Partner
Share on: