Der Weg zu einem positiven Zinsniveau
Die relevante Frage ist nicht mehr, ob die SNB die Zinsen im September hätte erhöhen müssen, sondern unter welchen Bedingungen sie 2027 normalisiert. Drei Faktoren erscheinen dabei entscheidend.
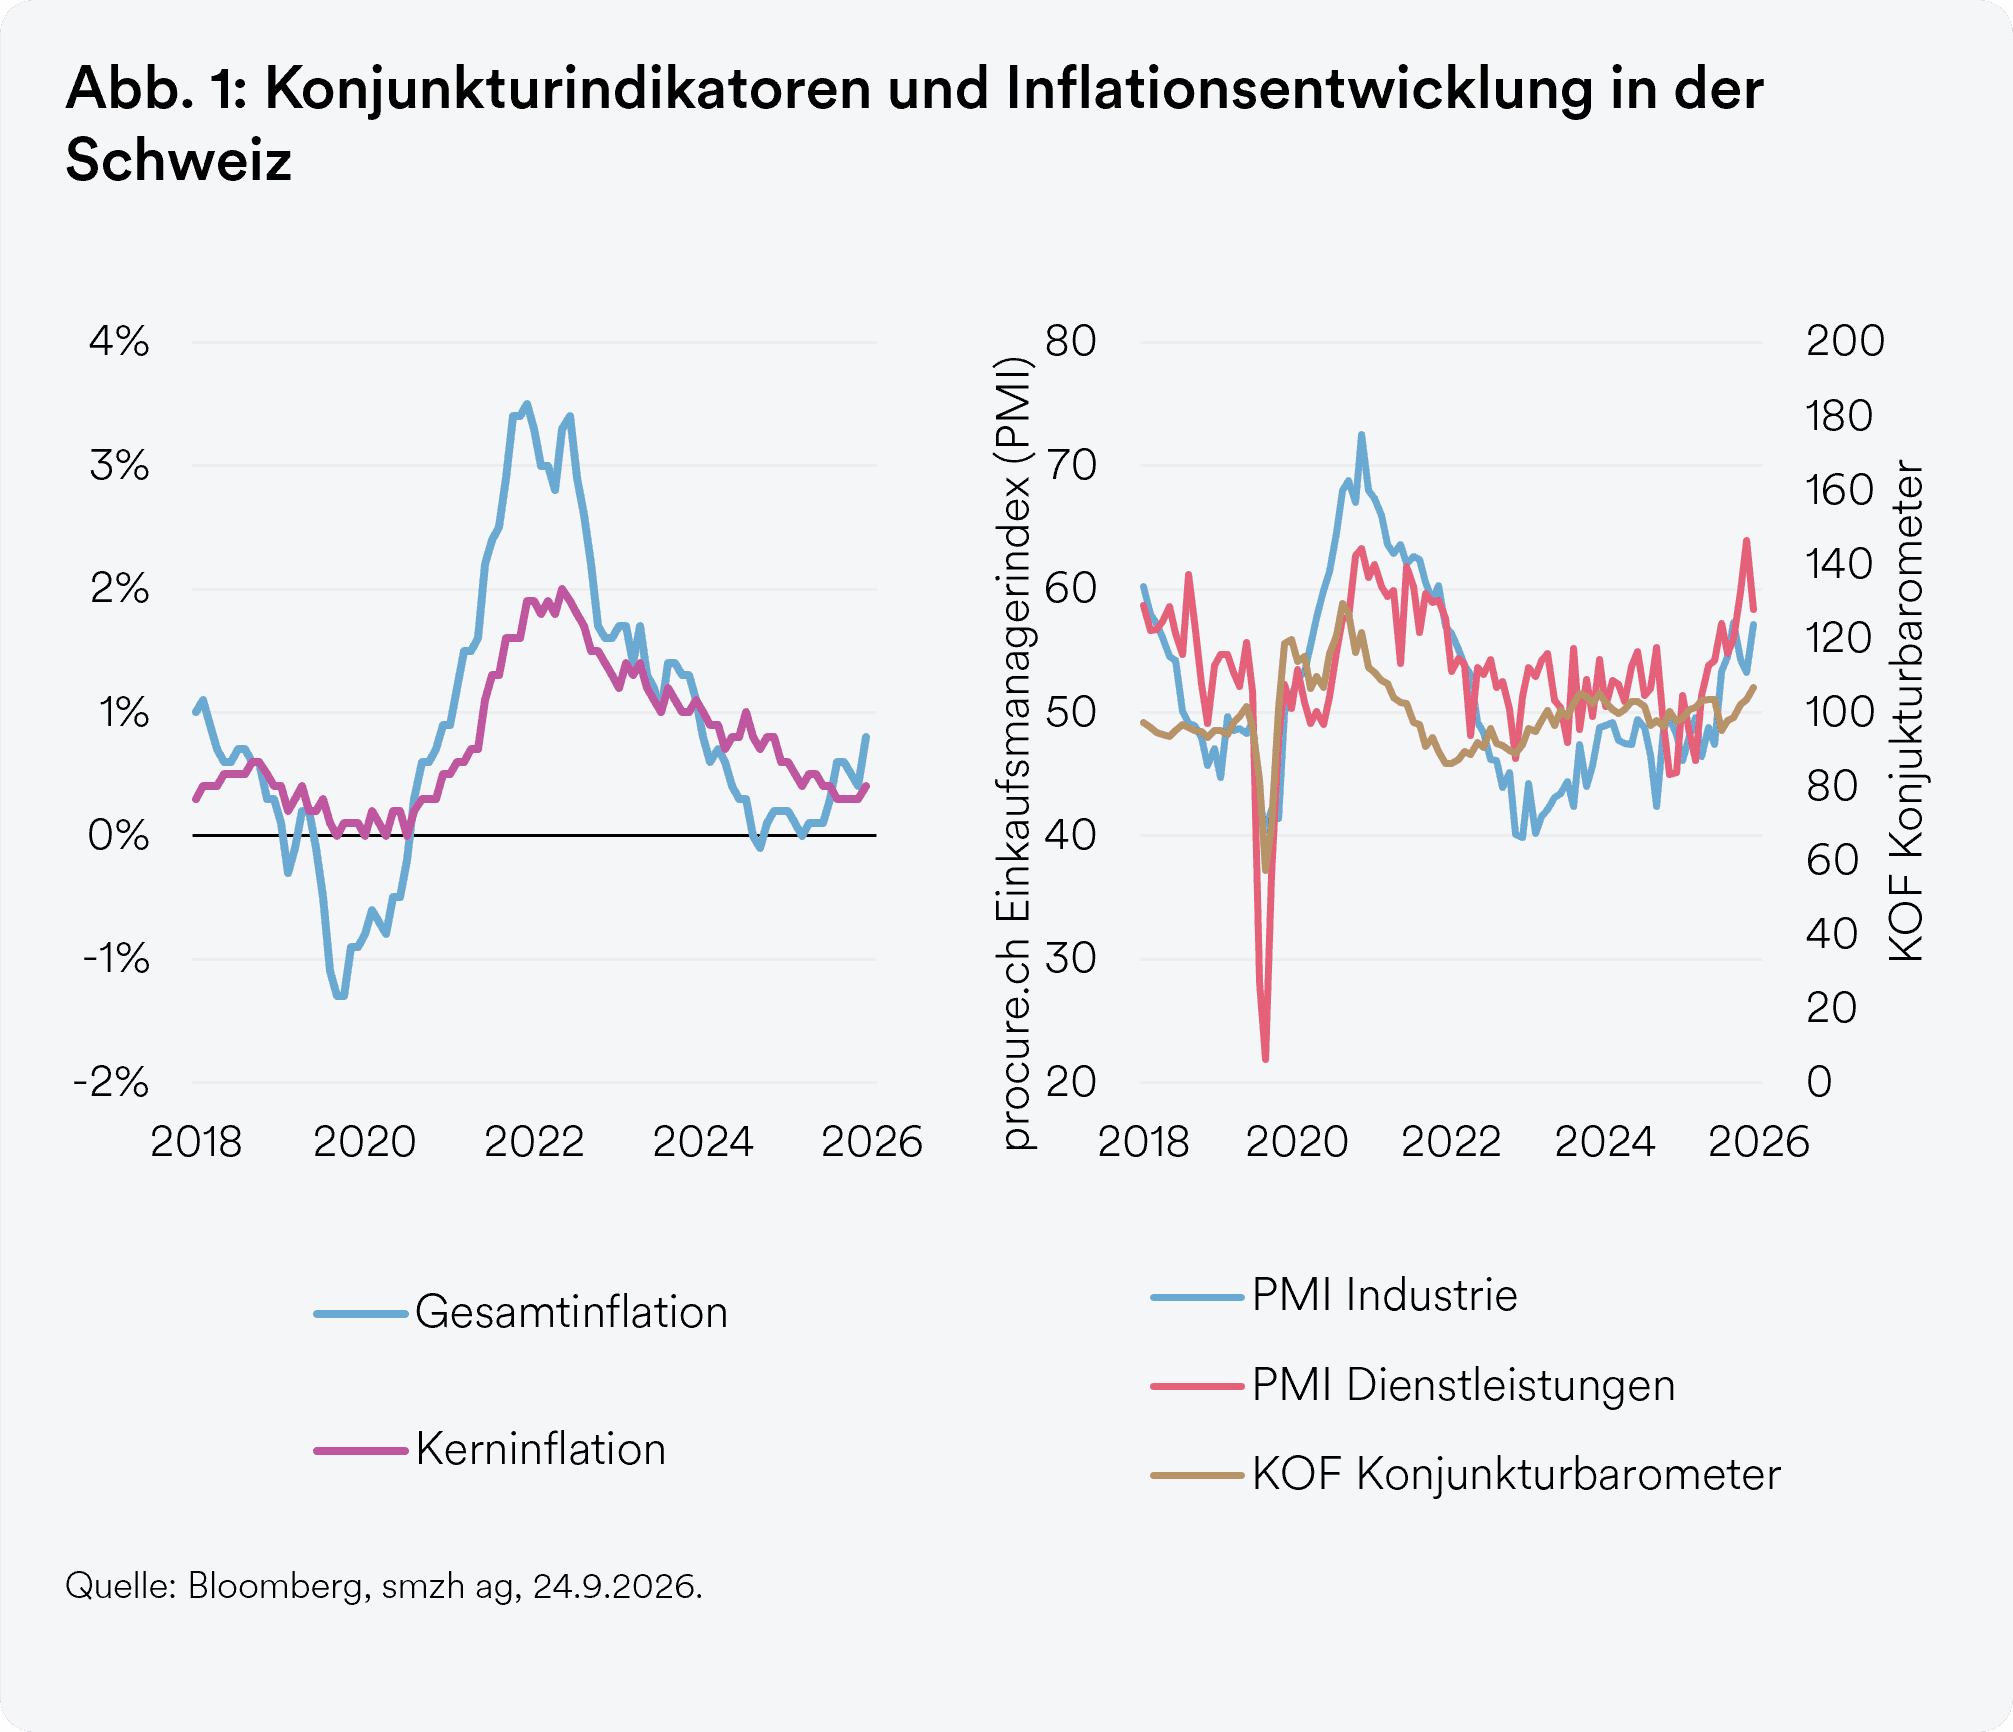
- Inflation: Ein vorübergehender Anstieg der Energiepreise rechtfertigt für sich allein keinen Kurswechsel. Relevanter ist, ob die Inflation über Löhne und Dienstleistungen in einen dauerhaften Preisdruck mündet.
- Konjunktur: Nicht ein einzelnes starkes Wachstumsquartal zählt, sondern eine anhaltende Expansion, die zunehmend auf Kapazitäten, Löhne und Preise durchschlägt.
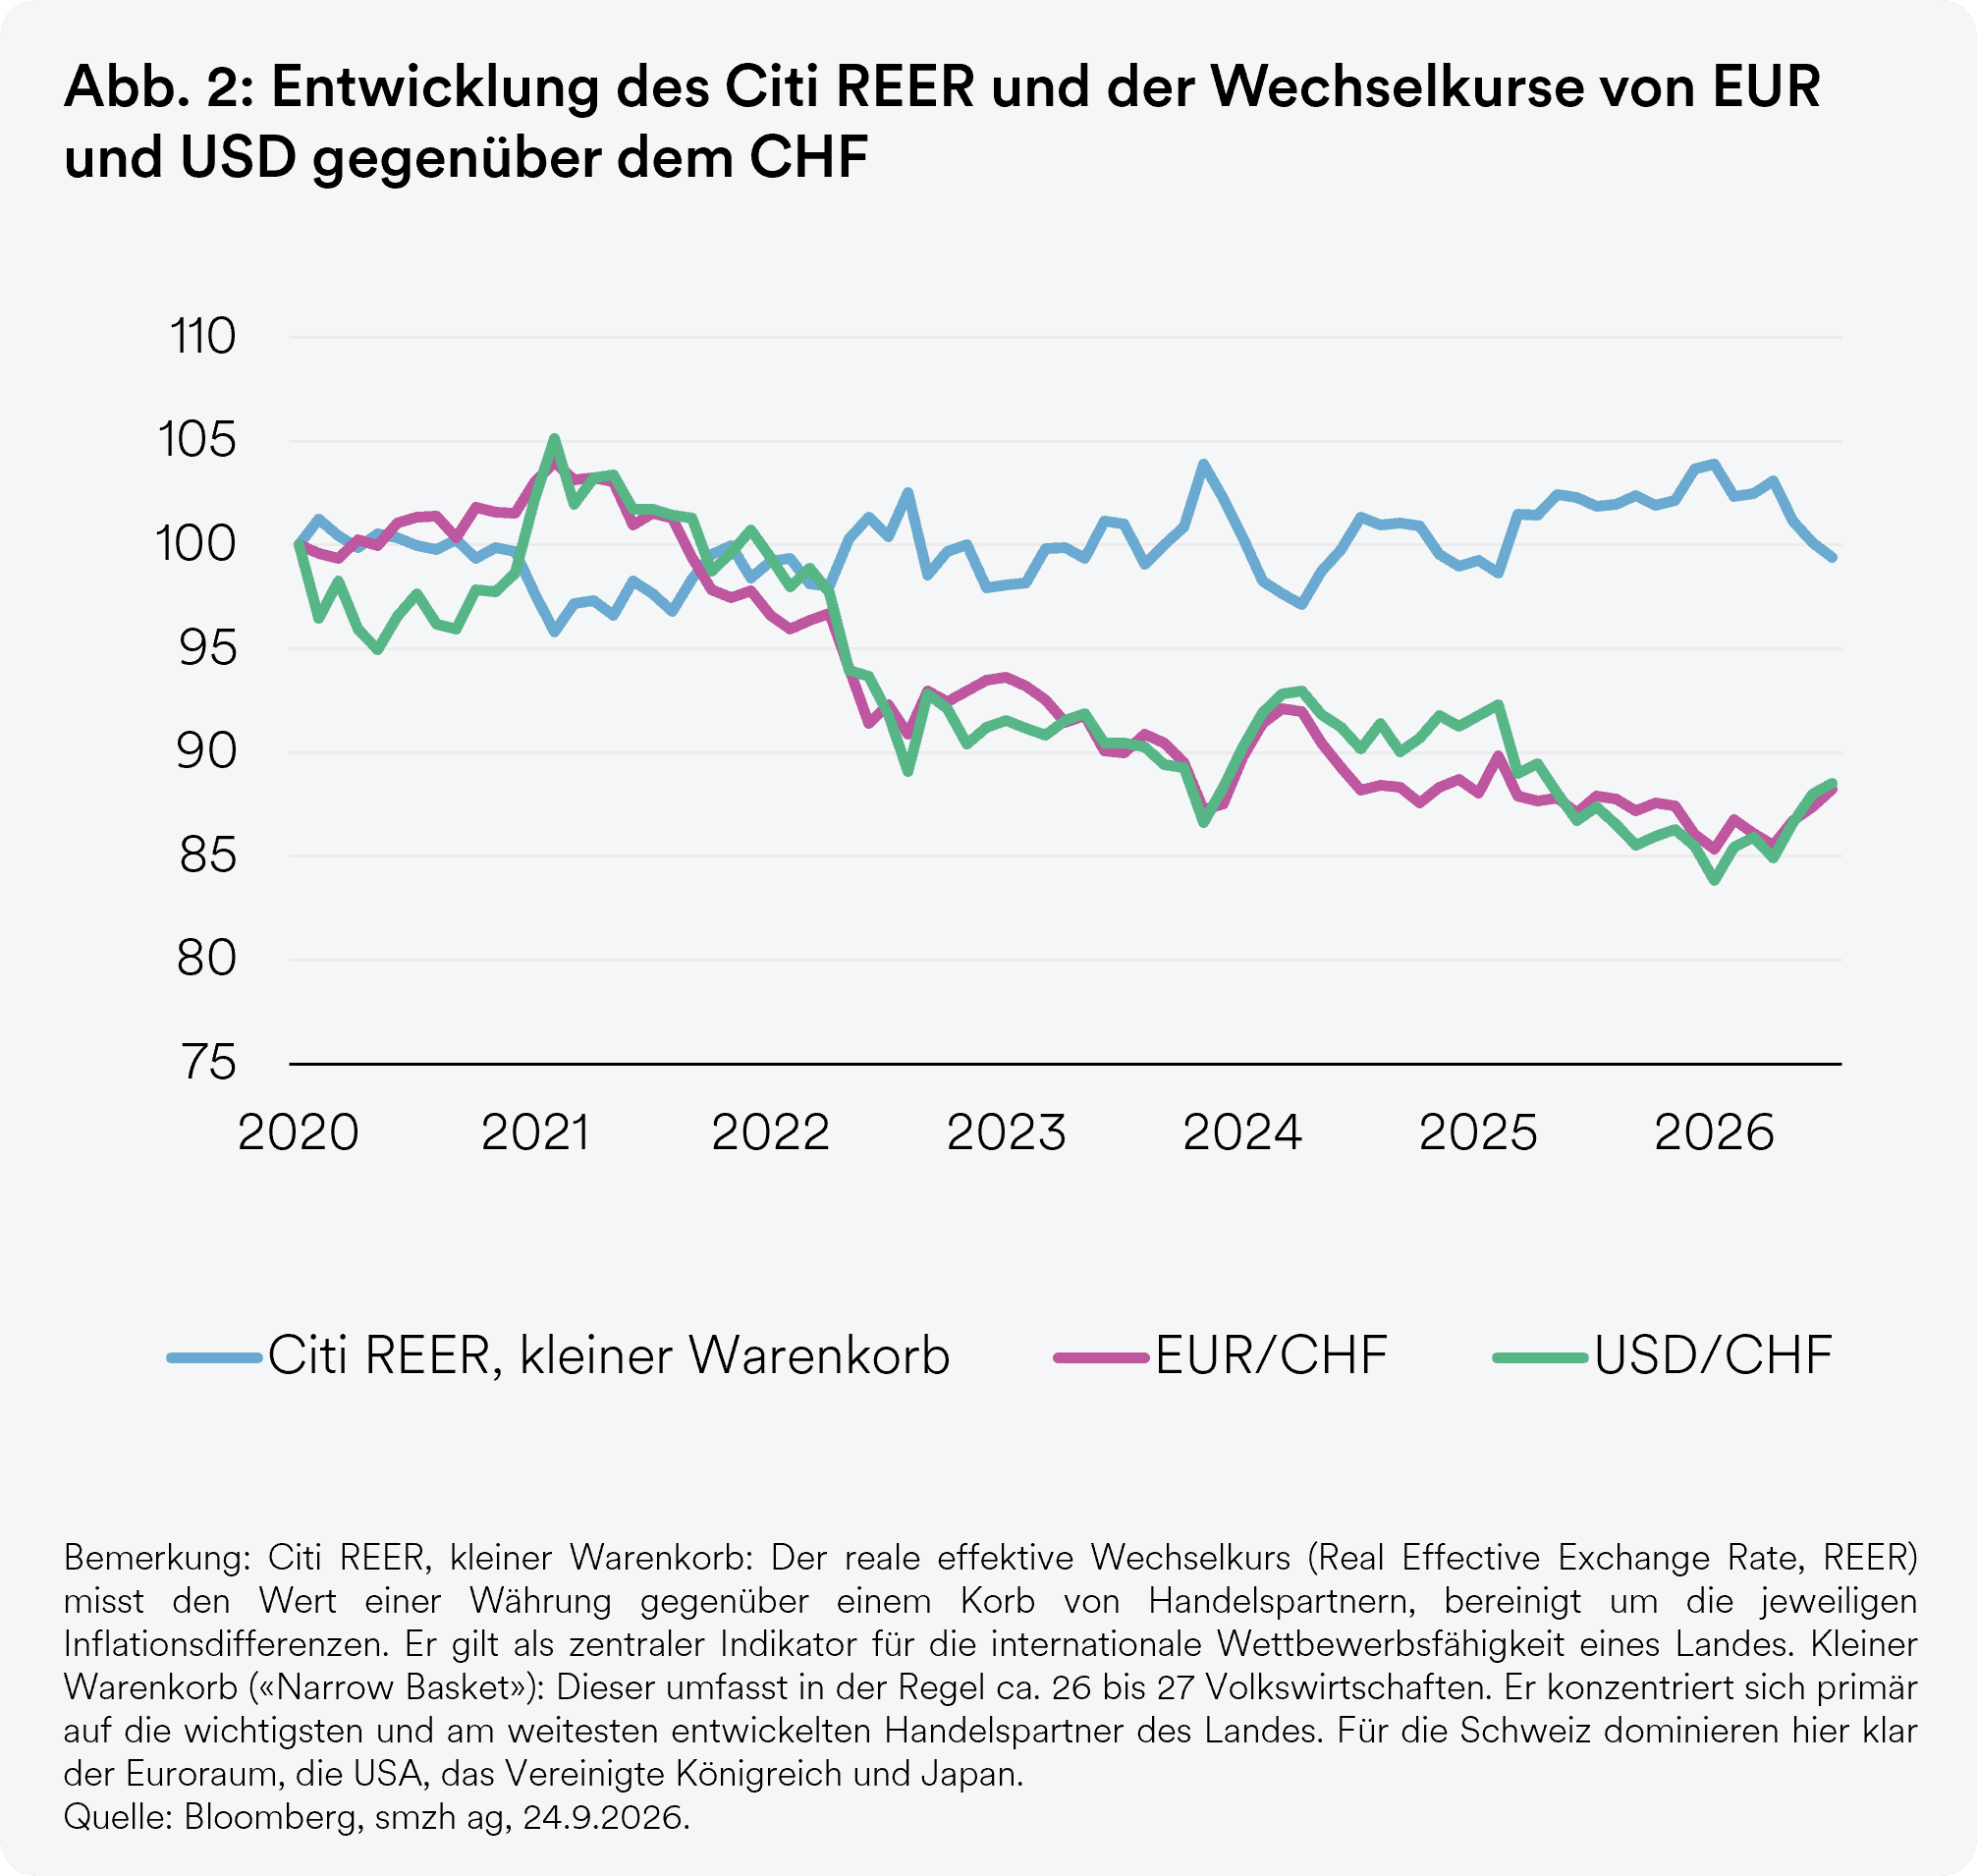
- Franken: Eine erneute deutliche Aufwertung würde den Inflationsdruck senken und gegen eine Zinserhöhung sprechen.
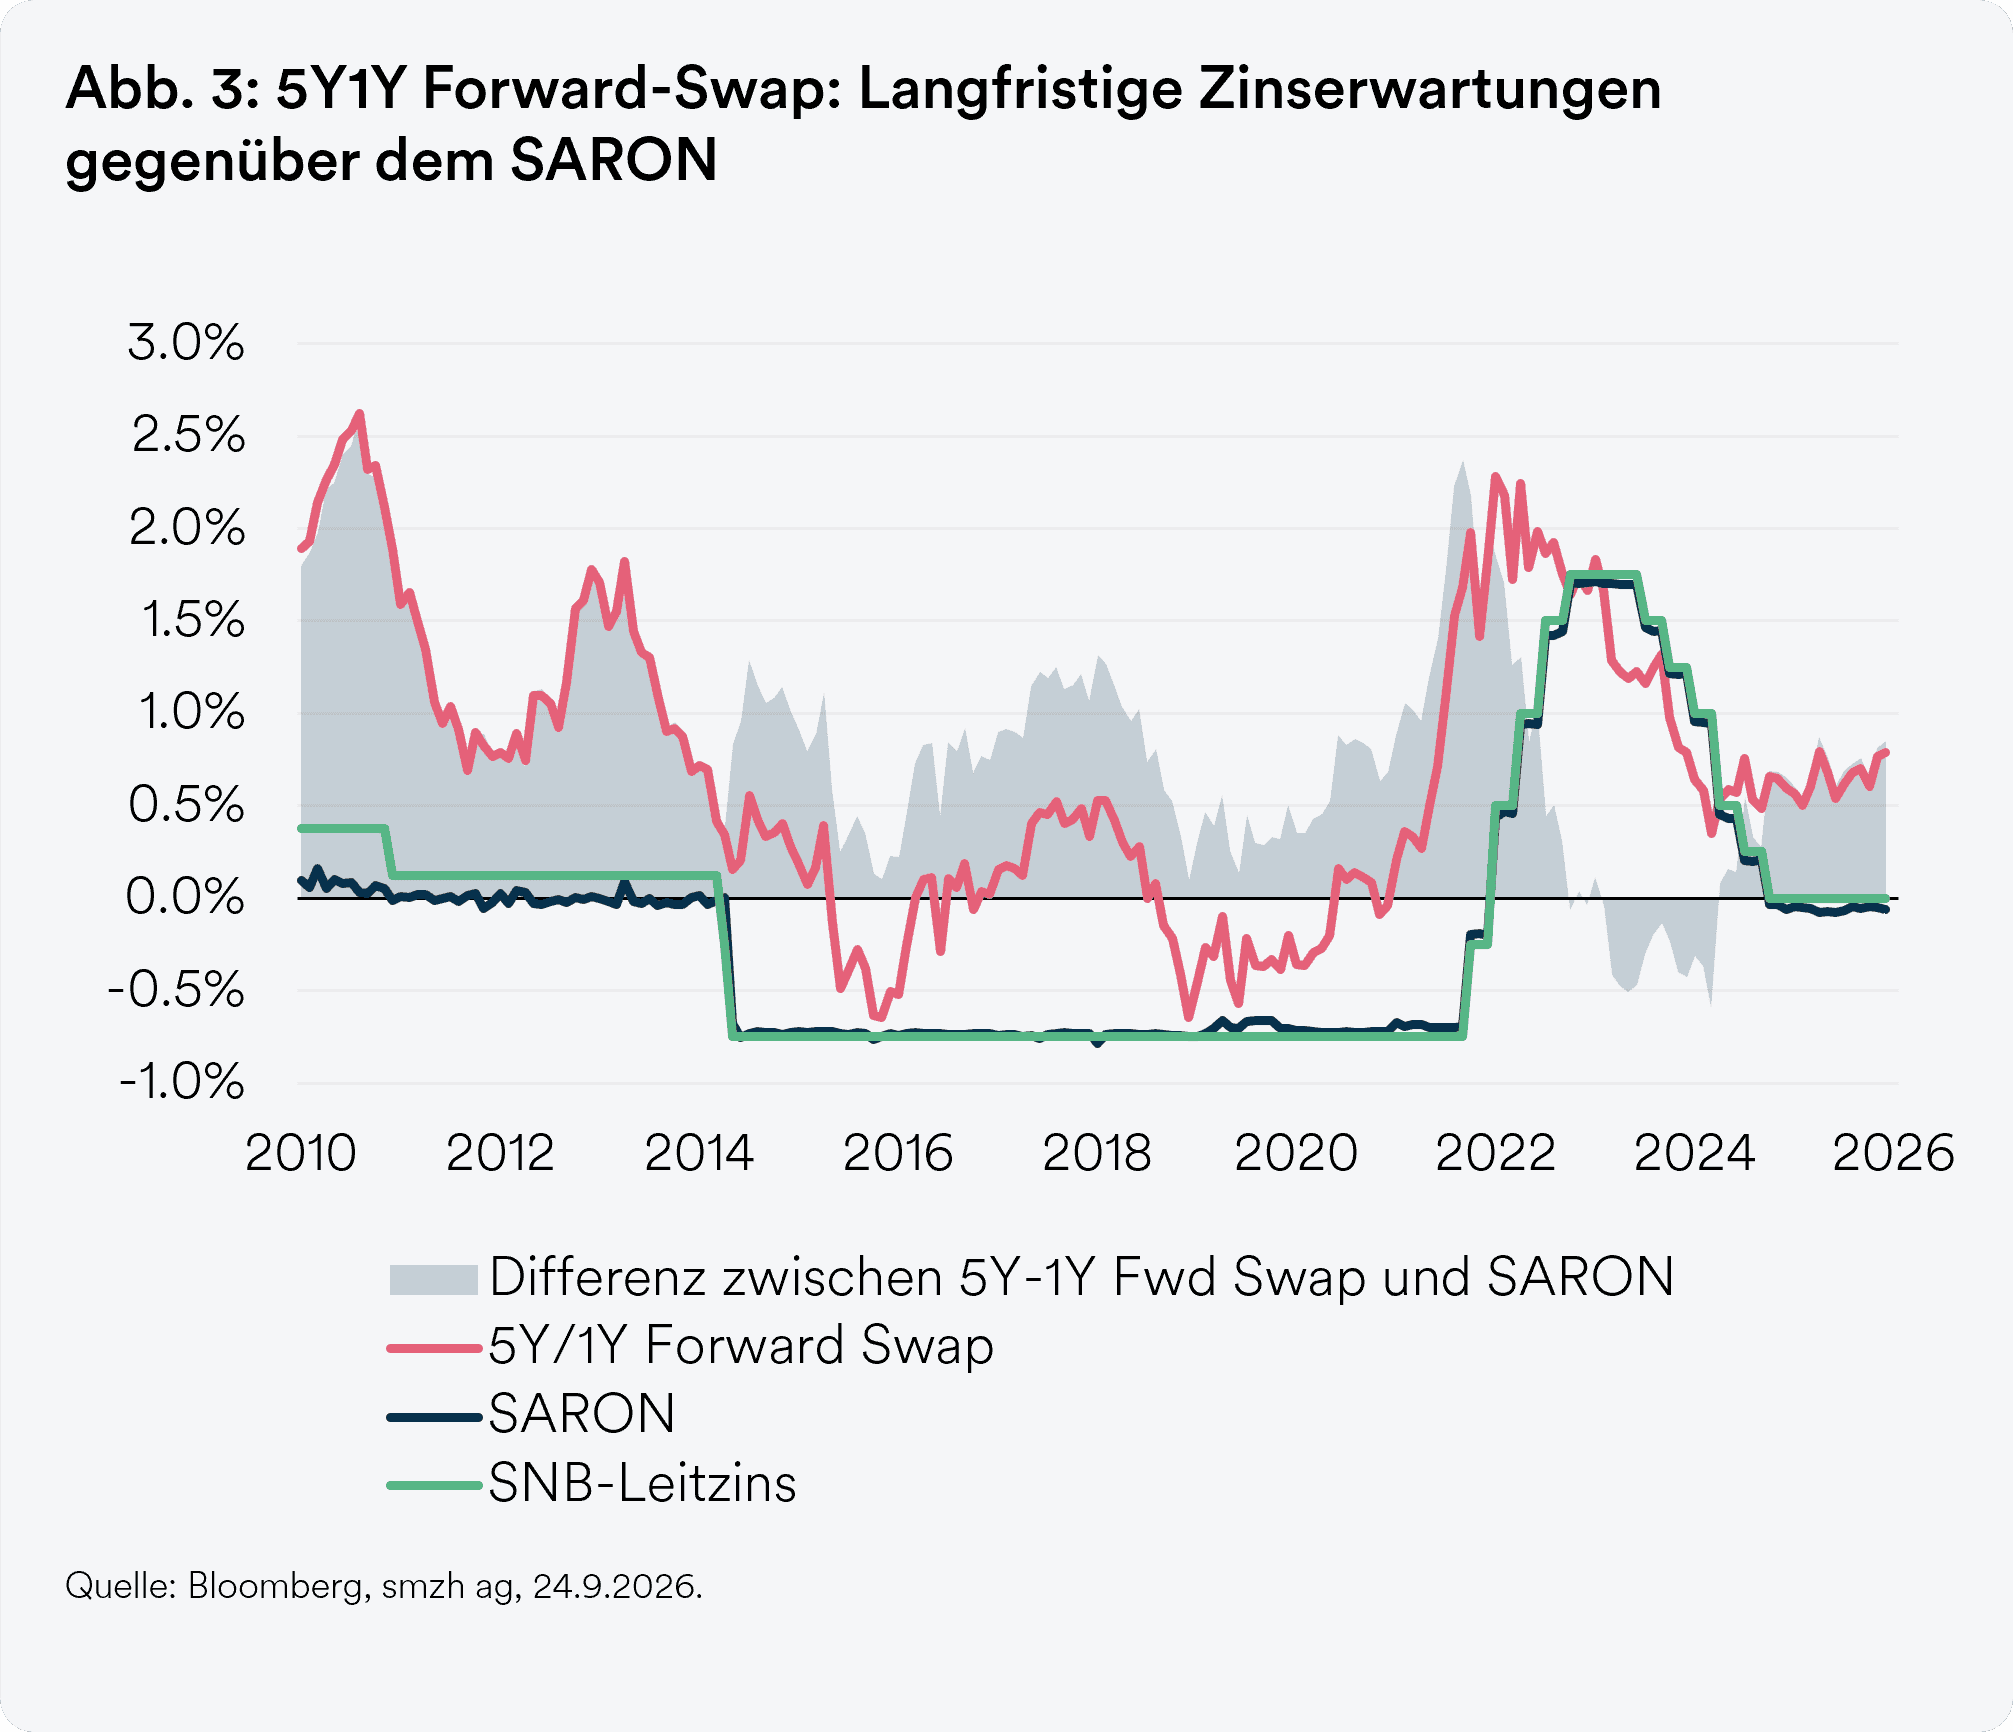
Sollten sich das robuste Wachstum und der graduelle Anstieg der Inflation fortsetzen und der Franken nicht erneut deutlich aufwerten, könnte eine erste Zinserhöhung auf 0,25% wieder auf die geldpolitische Agenda rücken. Die Terminmärkte gehen allerdings deutlich weiter. Gemäss der OIS-Kurve sind bis zur geldpolitischen Lagebeurteilung im März 2027 rund 1,5 Zinserhöhungen zu jeweils 0,25 Prozentpunkten eingepreist, bis Juni 2027 rund 2,3. Dies entspricht einem Leitzins von knapp 0,6% bis zur Jahresmitte 2027. Wir teilen die Markterwartung grundsätzlich in ihrer Richtung, nicht jedoch in ihrem Tempo. Solange die Inflation im unteren Bereich der Preisstabilität bleibt und die SNB selbst bei einem Leitzins von 0% keine nachhaltige Überschreitung dieses Bereichs erwartet, erscheint uns eine derart rasche Abfolge von Zinsschritten wenig wahrscheinlich. Damit ist am kurzen Ende der Franken-Zinskurve bereits mehr geldpolitische Normalisierung eingepreist, als wir derzeit erwarten.
Eine erste Anhebung auf 0,25% würde nicht zwingend den Beginn eines ausgeprägten Straffungszyklus markieren, sondern wäre zunächst eine Rückkehr zu einem moderat positiven Zinsniveau. Umgekehrt bleibt ein längeres Verharren bei 0% plausibel, sollte die Konjunktur an Dynamik verlieren oder der Franken wieder deutlich aufwerten.
Ein moderat positives Zinsniveau kann langfristig zwei Vorteile bieten. Erstens verschafft es der Zentralbank wieder konventionellen Spielraum, um auf einen künftigen Konjunkturabschwung mit Zinssenkungen zu reagieren, ohne unmittelbar auf negative Zinsen oder unkonventionelle Instrumente zurückgreifen zu müssen. Zweitens reduziert ein positives Zinsniveau tendenziell Verzerrungen, die bei sehr tiefen oder negativen Zinsen entstehen können. Dazu gehören Anreize zur verstärkten Suche nach Rendite, Fehlbewertungen von Vermögenswerten und eine eingeschränkte Differenzierung zwischen unterschiedlichen Kreditrisiken. Finanzierungskosten und Renditeanforderungen würden wieder stärker durch die wirtschaftlichen Rahmenbedingungen und die Risikoprämien bestimmt. Diese Effekte treten jedoch nicht automatisch ein und hängen von der Höhe und Dauer des Zinsniveaus sowie vom konjunkturellen Umfeld ab.