smzh blue logo
Finanzen
Anlagen

Schweizer Inflation im Spannungsfeld höherer Energiepreise

Artikel
3 Nov 2026
smzh-image

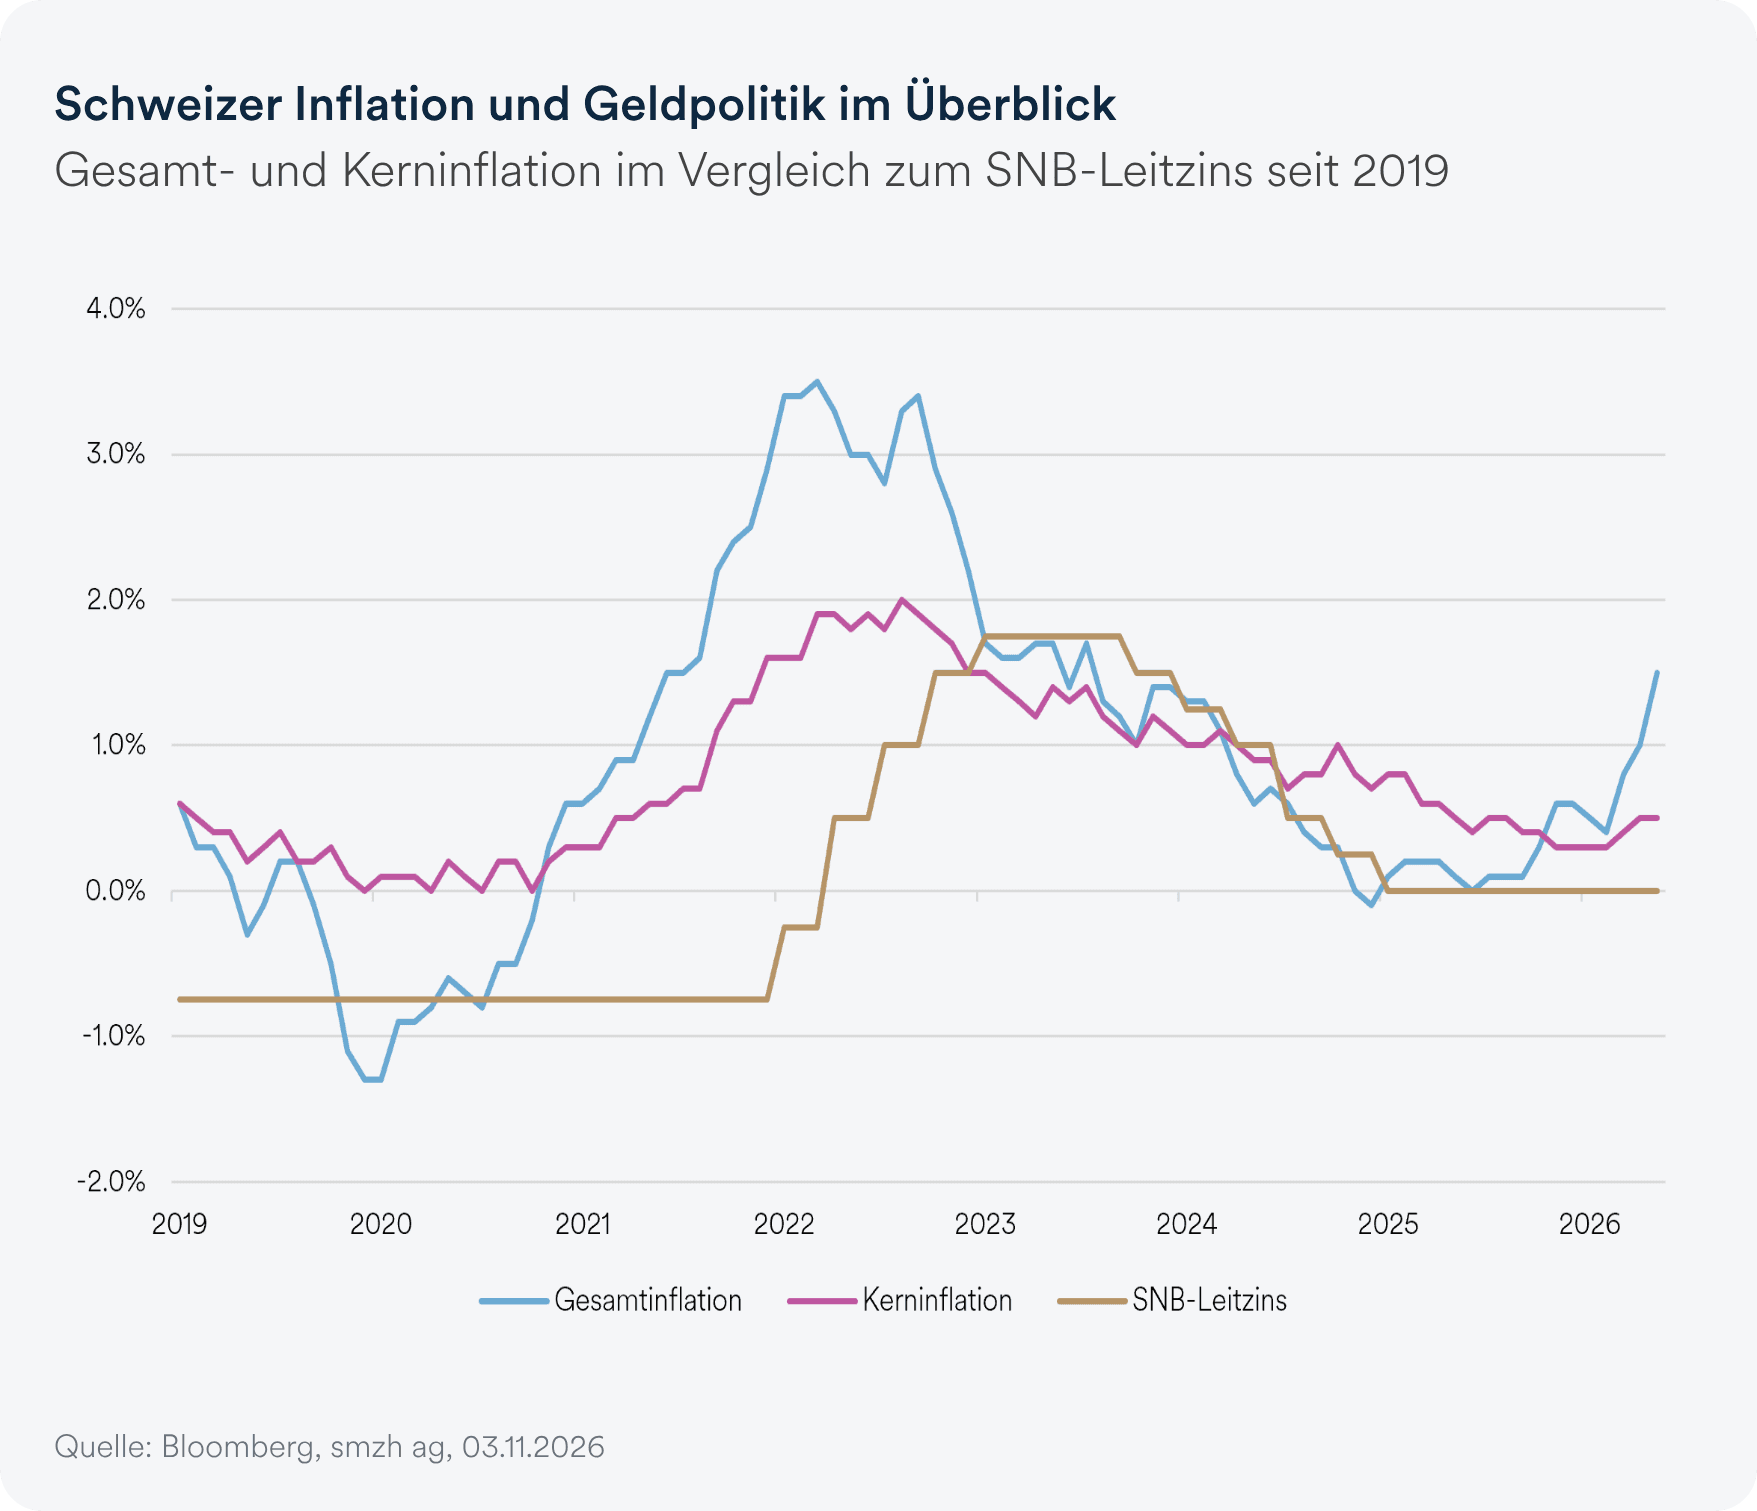
Die Inflation in der Schweiz ist im Oktober stärker gestiegen als erwartet und hat mit 1,5% den höchsten Stand seit 2023 erreicht. Gegenüber dem Vormonat entspricht dies einem Anstieg von 0,5 Prozentpunkten. Verantwortlich dafür waren insbesondere höhere Preise für importierte Energieträger wie Heizöl, Benzin und Diesel. Der anhaltende Konflikt im Nahen Osten und die damit verbundene Unsicherheit an den internationalen Energiemärkten halten die Energiepreise unter Aufwärtsdruck.

Die Kerninflation, welche volatile Komponenten wie Energie und Treibstoffe ausklammert, blieb hingegen mit 0,5% unverändert. Das deutet darauf hin, dass sich der Preisdruck bislang nur begrenzt auf die übrigen Güter und Dienstleistungen überträgt. Der jüngste Inflationsanstieg ist damit vor allem vor dem Hintergrund höherer Energiepreise zu beurteilen und noch kein eindeutiges Zeichen für einen breit abgestützten Inflationsdruck.
Inflation in der Schweiz

Im internationalen Vergleich bleibt die Teuerung in der Schweiz weiterhin moderat. In der Eurozone lag sie im September bei 3,8%. Ein wesentlicher Teil des Anstiegs entfiel auf die Energiekomponente, deren Beitrag zur Gesamtinflation deutlich zugenommen hat.

SNB kann vorerst weiter zuwarten

Während die höheren Energiepreise international die Erwartungen an die Geldpolitik zunehmend beeinflussen, dürfte die Schweizerische Nationalbank SNB vorerst bei ihrer abwartenden Haltung bleiben. In ihrer geldpolitischen Lagebeurteilung im September beurteilte die SNB den Inflationsanstieg überwiegend als Folge höherer Energiepreise und sah nur eine geringfügige Zunahme des mittelfristigen Inflationsdrucks. Dazu trägt auch die vergleichsweise geringe Abhängigkeit der Schweizer Stromproduktion von fossilen Energieträgern bei. Wasserkraft und Kernenergie bilden ein stabiles Fundament der inländischen Stromversorgung. Die Schweiz bleibt dennoch über importierte Energieträger und Güter von internationalen Preisentwicklungen abhängig.

Wir teilen die Einschätzung, dass die aktuelle Teuerungsbeschleunigung allein noch keinen unmittelbaren geldpolitischen Handlungsbedarf erfordert. Solange sich die höheren Energiepreise nicht über Zweitrundeneffekte in der Breite der Wirtschaft verfestigen, dürfte die SNB genügend Spielraum haben, ihren Leitzins vorerst unverändert zu lassen. Wir erwarten deshalb eine erste Zinserhöhung frühestens im ersten Halbjahr 2027.

Author:
smzh-image

Bekim Laski

Chief Investment Officer und Partner
Share on: