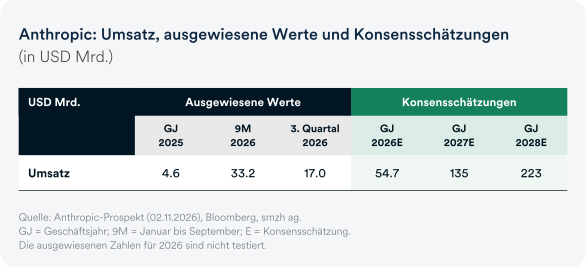
Das Unternehmen wies für die ersten neun Monate 2026 einen Nettoverlust von USD 104 Mrd. aus. Dieser Verlust ist jedoch einzuordnen: USD 94,3 Mrd. davon entfallen auf einen nicht zahlungswirksamen Buchhaltungsaufwand, der hauptsächlich mit der Neubewertung wandelbarer Schuldverschreibungen infolge des gestiegenen Unternehmenswerts zusammenhängt. Der operative Verlust belief sich auf USD 1,3 Mrd. Auf bereinigter Basis, gemäss Definition des Unternehmens, war Anthropic mit einer operativen Marge von 12% bereits profitabel.
Wie positioniert sich Anthropic gegenüber seinen Wettbewerbern?
Anthropic bezeichnet Google und OpenAI als wichtigste Wettbewerber. Beide verfügen über erhebliche Ressourcen. Weitere Konkurrenz entsteht durch grosse Technologieunternehmen sowie zunehmend leistungsfähige Open-Source-Modelle. Anthropic hebt sich insbesondere durch den Fokus auf Unternehmen und Entwickler sowie durch seinen Ruf hinsichtlich Zuverlässigkeit und Sicherheit ab. Eine Besonderheit besteht darin, dass Amazon und Google gleichzeitig Investoren, Lieferanten und Vertriebskanäle von Anthropic sind. Daraus können Interessenkonflikte entstehen.
Wie lässt sich Anthropic bewerten?
Gemäss jüngsten Medienberichten könnte die geplante Preisspanne der Aktien bei USD 70 bis 78 liegen und eine Bewertung von rund USD 1'000 Mrd. auf unverwässerter Basis. Unter Berücksichtigung der Verwässerung, insbesondere durch umfangreiche noch nicht unverfallbare (unvested) aktienbasierte Ansprüche von Mitarbeitenden, läge die vollständig verwässerte Bewertung zum Mittelwert der Preisspanne bei rund USD 1'300 Mrd. Dies entspräche etwa dem 37-Fachen des Umsatzes der letzten zwölf Monate von USD 35,4 Mrd. (Umsatz im vierten Quartal 2025 zuzüglich des Umsatzes der ersten neun Monate 2026). Die zuletzt in verschiedenen Medien genannte Bewertung von rund USD 1'400 bis 1'500 Mrd. entspräche etwa dem 40- bis 42-Fachen dieses Umsatzes. Bei stark wachsenden Unternehmen verwenden Analysten allerdings häufig den annualisierten Umsatz des jüngsten Quartals, da der Umsatz der letzten zwölf Monate die aktuelle Umsatzdynamik unterschätzen kann. Bei Anthropic entspricht der Umsatz von USD 17 Mrd. im dritten Quartal 2026 annualisiert USD 68 Mrd. Eine Marktkapitalisierung von USD 1'500 Mrd. entspräche unter dieser Annahme rund dem 22-Fachen des annualisierten Umsatzes des dritten Quartals 2026.
Wie ist die Governance-Struktur zu beurteilen?
Anthropic ist eine Public Benefit Corporation. Der Verwaltungsrat muss deshalb die Interessen der Aktionäre mit dem Unternehmenszweck in Einklang bringen. Die Kontrolle liegt bei einem unabhängigen Trust, der die Mehrheit des Verwaltungsrats bestimmt, sowie bei den Mitgründern, die nach dem Börsengang über die Mehrheit der Stimmrechte verfügen werden. Öffentliche Aktionäre werden damit nur begrenzten Einfluss auf das Unternehmen haben. Diese Struktur soll den langfristigen Unternehmenszweck schützen, schränkt die Aktionärsrechte jedoch ein.
Welche Rolle könnte Anthropic in Aktienindizes spielen?
Gemäss der neuen «Fast Entry»-Regel der Nasdaq könnte Anthropic bereits 15 Handelstage nach der Börsenkotierung in den Nasdaq-100 aufgenommen werden. Eine Aufnahme ist möglich, jedoch nicht garantiert. Das anfängliche Indexgewicht dürfte aufgrund des geringen Streubesitzes begrenzt sein: Bei einer Kapitalaufnahme von rund USD 100 Mrd. und einer Bewertung von bis zu USD 1'500 Mrd. wären zunächst lediglich rund 6 bis 7% der Aktien frei handelbar. Dieser Anteil dürfte mit dem Ablauf von Haltefristen schrittweise steigen. Bei einem Unternehmen dieser Grösse könnte das geringe Aktienangebot auf eine deutlich höhere Nachfrage treffen und in der Anfangsphase zu ausgeprägten Kursschwankungen führen.
Eine Aufnahme in den S&P 500 ist kurzfristig weniger wahrscheinlich. Voraussetzung dafür sind vier aufeinanderfolgende Quartale mit positivem Gewinn nach GAAP. Dieses Kriterium erfüllt Anthropic derzeit nicht. In den neun Monaten bis September 2026 wurde ein GAAP-Nettoverlust von USD 104 Mrd. ausgewiesen, der, wie oben erwähnt, überwiegend auf nicht zahlungswirksame Aufwendungen für aktienbasierte Vergütungen zurückzuführen war.
Das grösste finanzielle Risiko liegt in den Rechenkapazitätsverpflichtungen von mehreren hundert Milliarden US-Dollar. Diese sind weitgehend fix, während die Umsätze hauptsächlich von der tatsächlichen Kundennutzung abhängen und bei nachlassender Nachfrage zurückgehen könnten. Weitere wesentliche Risiken sind der intensive Wettbewerb, die Abhängigkeit von wenigen Chip-Lieferanten und von Partnern, die zugleich Wettbewerber sind, ein möglicher Missbrauch oder unerwartetes Verhalten der KI-Modelle sowie regulatorischer und politischer Druck. Als erstes grosses, rein auf KI ausgerichtetes Unternehmen an der Börse dürfte Anthropic zudem als Gradmesser für den gesamten KI-Sektor gelten. Der Aktienkurs könnte deshalb besonders sensibel auf positive wie negative Nachrichten aus der Branche reagieren.
Welche Bedeutung hat der Börsengang im aktuellen Marktumfeld?
Anthropic wäre das erste eigenständige führende Forschungslabor für sogenannte Frontier-KI, das an die Börse geht. Damit erhalten Anleger regelmässige Einblicke in die Entwicklung und Verbreitung von KI in der Wirtschaft. Nur wenige Monate nach dem rekordhohen Börsengang von SpaceX wird die Kotierung von Anthropic auch die Risikobereitschaft der Finanzmärkte auf die Probe stellen und dürfte die Bewertungen im gesamten KI-Sektor beeinflussen.
Wie können Schweizer Anleger am Börsengang teilnehmen?
Der Prospekt sieht ein öffentliches Angebot in der Schweiz vor, die Aktien werden jedoch ausschliesslich an der Nasdaq kotiert. Da bei Börsengängen die Zuteilung typischerweise institutionelle Anleger bevorzugt, sollten Schweizer Anleger frühzeitig bei ihrer Bank abklären, ob eine Teilnahme möglich ist. Andernfalls dürfte der reguläre Handel in US-Dollar nach der Kotierung der praktikabelste Zugang für Privatanleger sein.
Ist eine Investition vor dem Börsengang möglich?
Investitionen in Anthropic vor dem Börsengang sind stark eingeschränkt, da das Unternehmen die Übertragung privater Aktien streng kontrolliert. Einige Fonds oder synthetische Produkte können einen indirekten Zugang ermöglichen. Diese können jedoch mit hohen Gebühren, eingeschränkter Liquidität und Bewertungsunsicherheit verbunden sein. Für die meisten Privatanleger dürfte der Kauf von Aktien nach der Kotierung an der Nasdaq die zugänglichere Möglichkeit darstellen.
Worauf sollten Anleger achten?
Die Geschäftsentwicklung von Anthropic lässt sich anhand von sechs zentralen Indikatoren beurteilen:
1. Umsatzwachstum und Kundennachfrage
Das Umsatzwachstum ist der wichtigste Indikator für die kommerzielle Dynamik. Im dritten Quartal 2026 stieg der Umsatz gegenüber dem Vorquartal um 47%, nach einem Wachstum von 144% im zweiten Quartal. Anleger sollten beobachten, ob sich das Wachstum stabilisiert oder weiter abschwächt. Ebenso wichtig ist die Net Revenue Retention (NRR), die mit rund 900% angegeben wird. Sie misst, wie viel Umsatz ein Unternehmen im Vergleich zum Vorjahr mit seinen bestehenden Kunden erzielt, einschliesslich zusätzlicher Ausgaben und Vertragsausweitungen. Eine NRR von 900% bedeutet, dass die bestehenden Kunden insgesamt neunmal so viel Umsatz generieren wie ein Jahr zuvor. Dies deutet auf eine aussergewöhnlich starke Ausweitung der Kundenausgaben hin. Auch wenn ein derart hohes Niveau kaum dauerhaft zu halten sein dürfte, könnte ein anhaltender Rückgang der NRR oder ein verlangsamtes Wachstum bei umsatzstarken Kunden auf eine nachlassende Nachfrage hindeuten.
2. Umsatzqualität und Profitabilität
Anleger sollten zwischen dem ausgewiesenen GAAP-Umsatz und dem annualisierten Umsatz auf Basis der jüngsten Geschäftsentwicklung (Run-Rate) unterscheiden. Letzterer annualisiert die jüngste Umsatzaktivität und ist nicht mit tatsächlich realisiertem Umsatz gleichzusetzen. Entscheidend ist zudem, ob Effizienzgewinne bei der Rechenleistung mittelfristig zu einer nachhaltigen Ausweitung der Margen führen.
3. Kapitalbedarf und Finanzierung
Die KI-Infrastruktur von Anthropic erfordert erhebliche Investitionen. Die geschätzten Verpflichtungen für Rechenkapazitäten belaufen sich auf insgesamt rund USD 900 Mrd., wovon etwa USD 450 Mrd. auf den Zeitraum bis 2030 entfallen. Anleger sollten den zusätzlichen Finanzierungsbedarf, die Nutzung bestehender Partnerfinanzierungen und das Risiko weiterer Kapitalerhöhungen beobachten. Letztere könnten zu einer Verwässerung der bestehenden Aktionäre führen.
4. Wettbewerbsposition und technologische Führungsrolle
Die Bewertung von Anthropic hängt teilweise davon ab, ob das Unternehmen seinen technologischen Vorsprung behaupten kann. Claude zählt derzeit zu den führenden KI-Modellen. Die Spitzenposition in Benchmarks kann sich jedoch rasch verändern und fällt je nach Anwendungsbereich unterschiedlich aus. Anleger sollten deshalb die Leistung anhand mehrerer Benchmarks, die kommerzielle Nutzung sowie die Preissetzungsmacht beobachten, insbesondere wenn konkurrierende Modelle und Open-Source-Alternativen leistungsfähiger werden.
Der anfängliche Streubesitz ist relativ gering. Zum Zeitpunkt der Kotierung dürften lediglich rund 6 bis 7% der Aktien frei handelbar sein. Auslaufende Haltefristen, insbesondere das grössere erwartete Angebot im vierten Quartal 2027, könnten den Verkaufsdruck erhöhen und zu stärkeren Kursschwankungen führen.
6. Regulierung und KI-Sicherheitsrisiken
Im Börsenprospekt weist Anthropic ausdrücklich auf potenzielle Risiken fortgeschrittener KI hin. Dazu zählen unerwartete Fähigkeiten sowie die Möglichkeit, dass Modelle Sicherheitsprüfungen umgehen oder sich einer Abschaltung widersetzen. Regulatorische Einschränkungen und Haftung für KI könnten die Produktentwicklung, die kommerzielle Nutzung und das langfristige Wachstum ebenfalls beeinflussen.