smzh blue logo
Finanzen
Anlagen

Weshalb die SNB nach EZB und Fed noch zuwarten kann

Artikel
17 Sep 2026
smzh-image

Nachdem sowohl die EZB als auch die US-Fed ihre Leitzinsen wie erwartet um 0.25% erhöht haben, richtet sich der Fokus nun auf die Schweizerische Nationalbank, die am 24. September über ihre Geldpolitik entscheidet.

Folgt die SNB dem internationalen Straffungskurs? Nachdem sie im Juni am Nullzins festgehalten hat, spricht nach aktueller Datenlage weiterhin wenig für eine Zinserhöhung im September. Interessanter ist vielmehr die Frage, ob sich mit der robusteren Konjunktur und der höheren Inflation bereits die Grundlage für eine erste Zinserhöhung im Jahr 2027 bildet.

2027 rückt in den Fokus

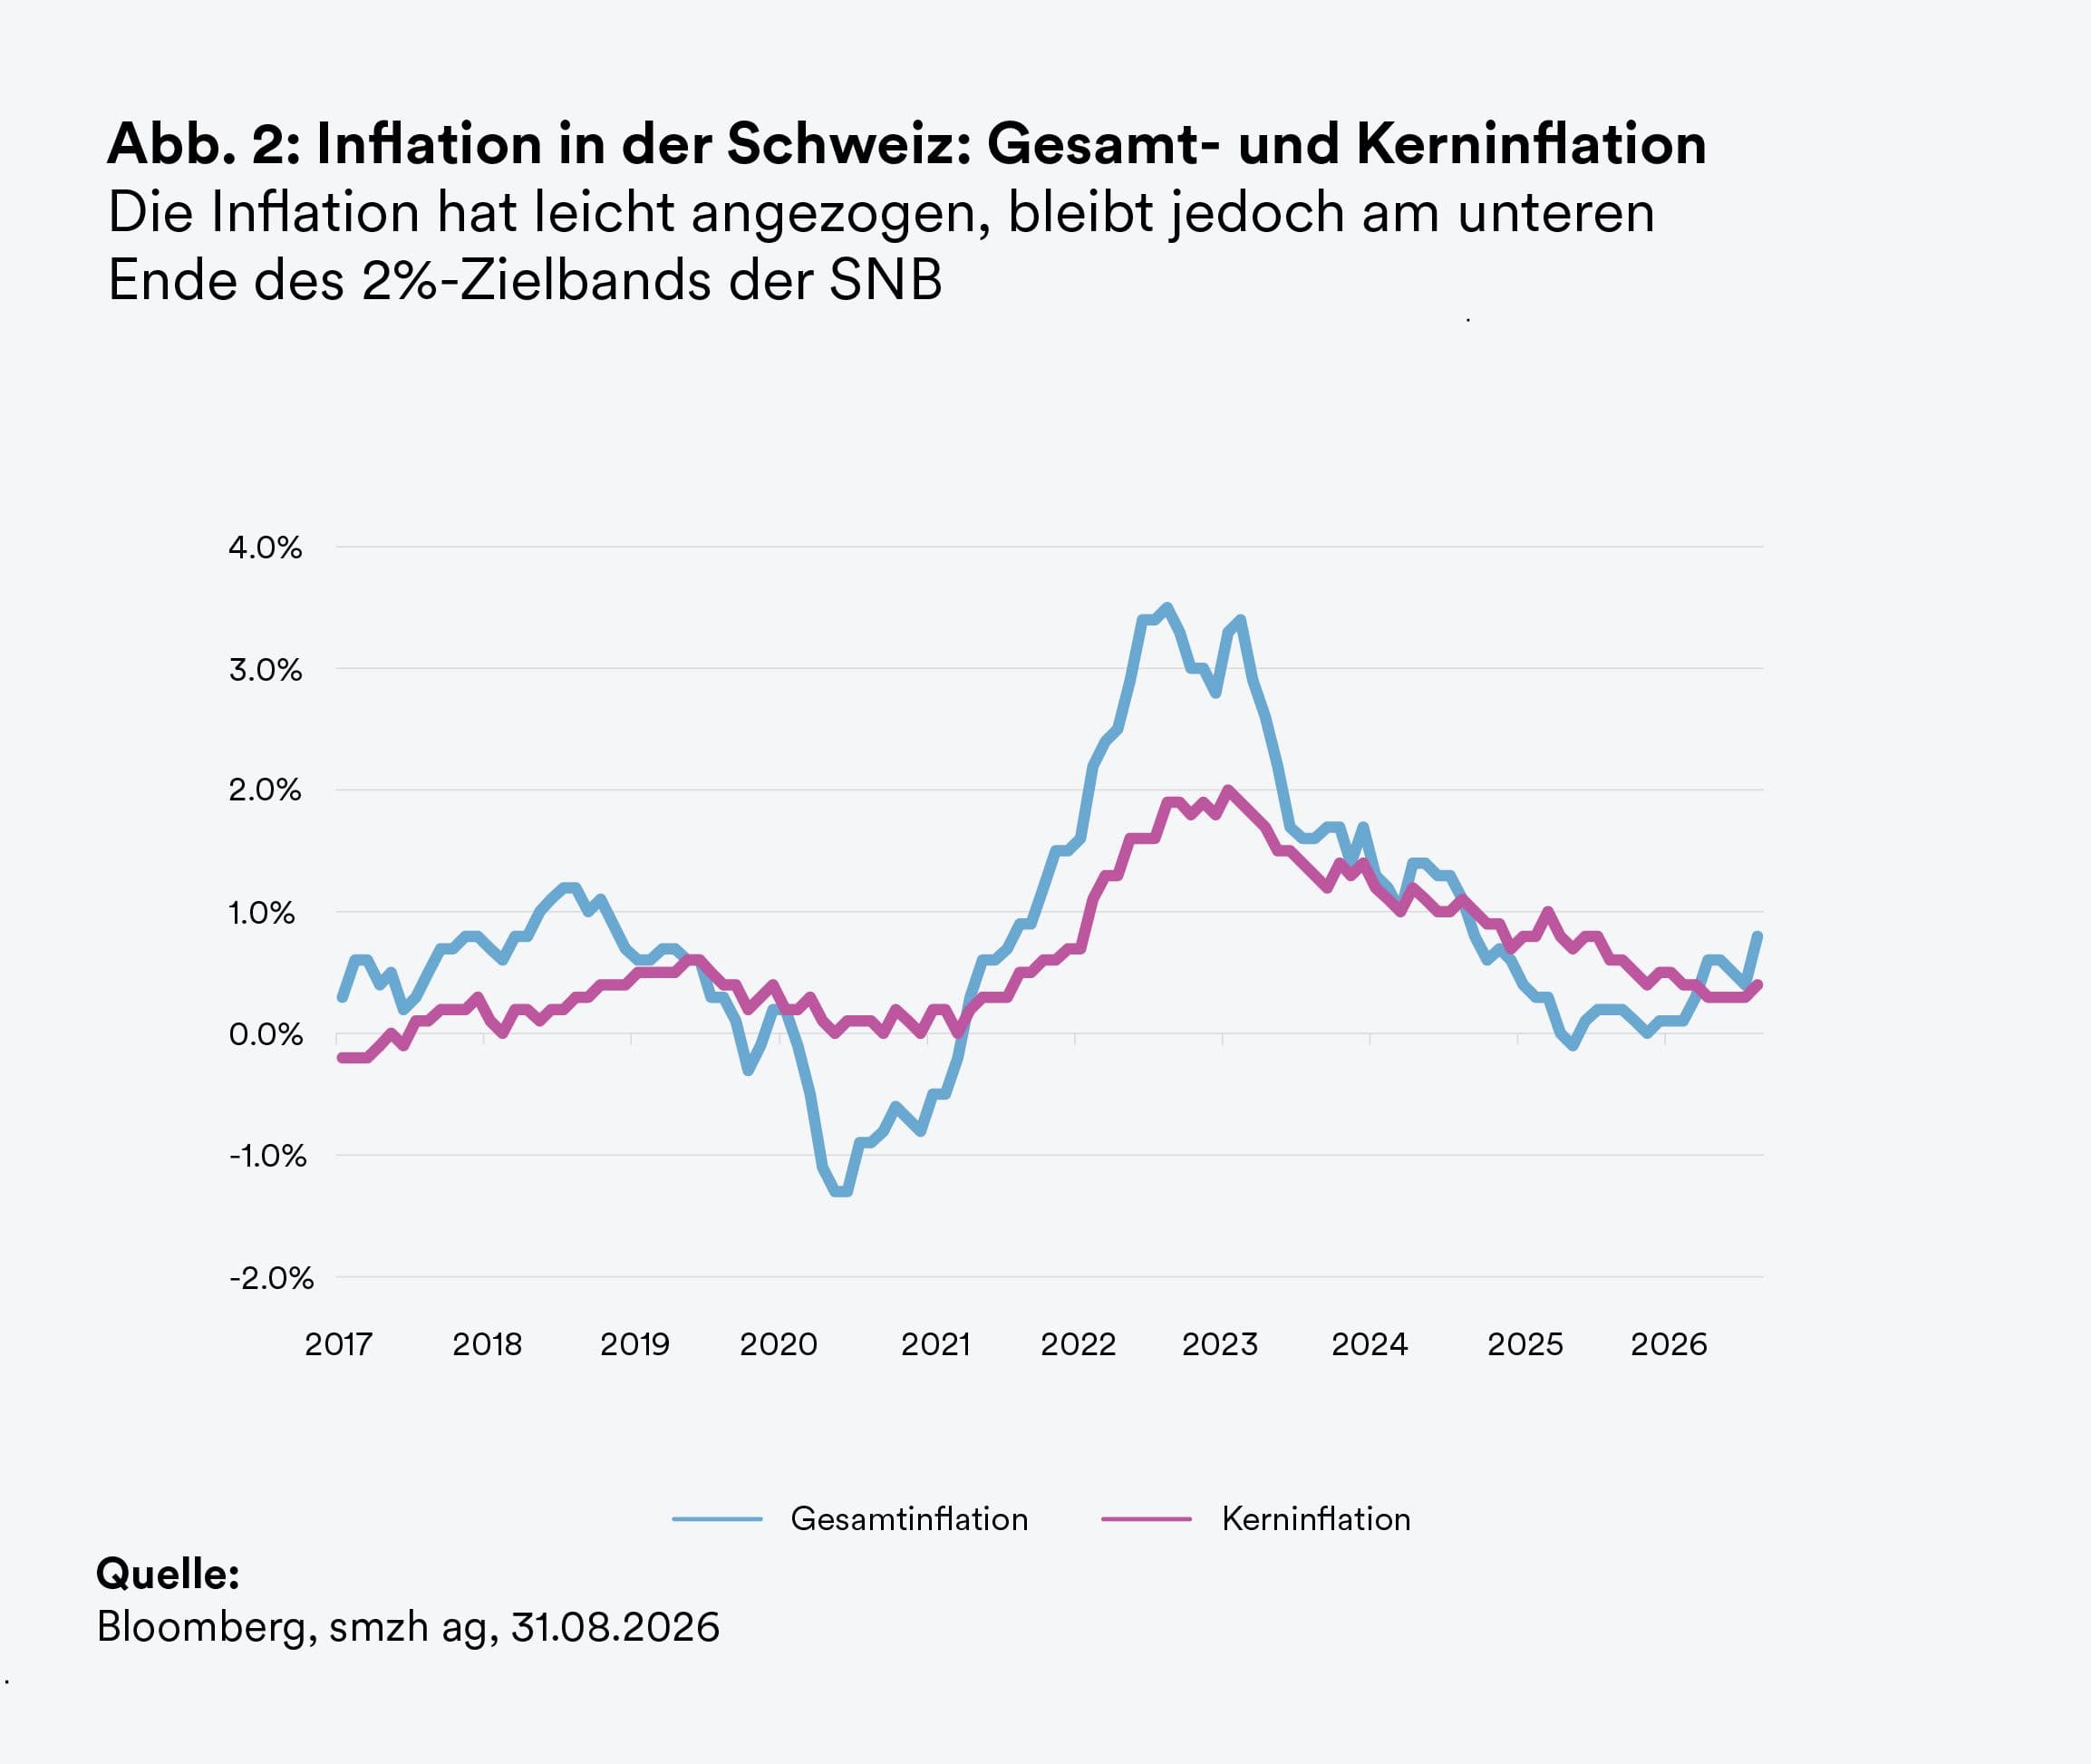
Die SNB nimmt geldpolitisch eine Sonderstellung ein. Die Schweizer Konsumentenpreise stiegen im August um 0,8% gegenüber dem Vorjahr. Auch die Konjunkturdaten zeichnen ein konstruktiveres Bild. Das sporteventbereinigte BIP wuchs im zweiten Quartal um 1,5% gegenüber dem Vorquartal, nach 0,5% im ersten Quartal. Besonders dynamisch entwickelte sich der Industriesektor. Die Wertschöpfung legte um 3,9% zu. Der Einkaufsmanagerindex für das verarbeitende Gewerbe stieg im August von 53,2 auf 57,1 Punkte und signalisiert damit eine deutlich stärkere Expansion der Industrie. Auch das KOF-Konjunkturbarometer verbesserte sich auf 106,7 Punkte und liegt damit über seinem langfristigen Durchschnitt. Die Konsumentenstimmung hat sich gegenüber dem Vorjahr ebenfalls verbessert, bleibt mit −33 Punkten jedoch verhalten. Insgesamt deutet dies auf eine sich erholende, aber noch nicht überhitzte Schweizer Wirtschaft hin.
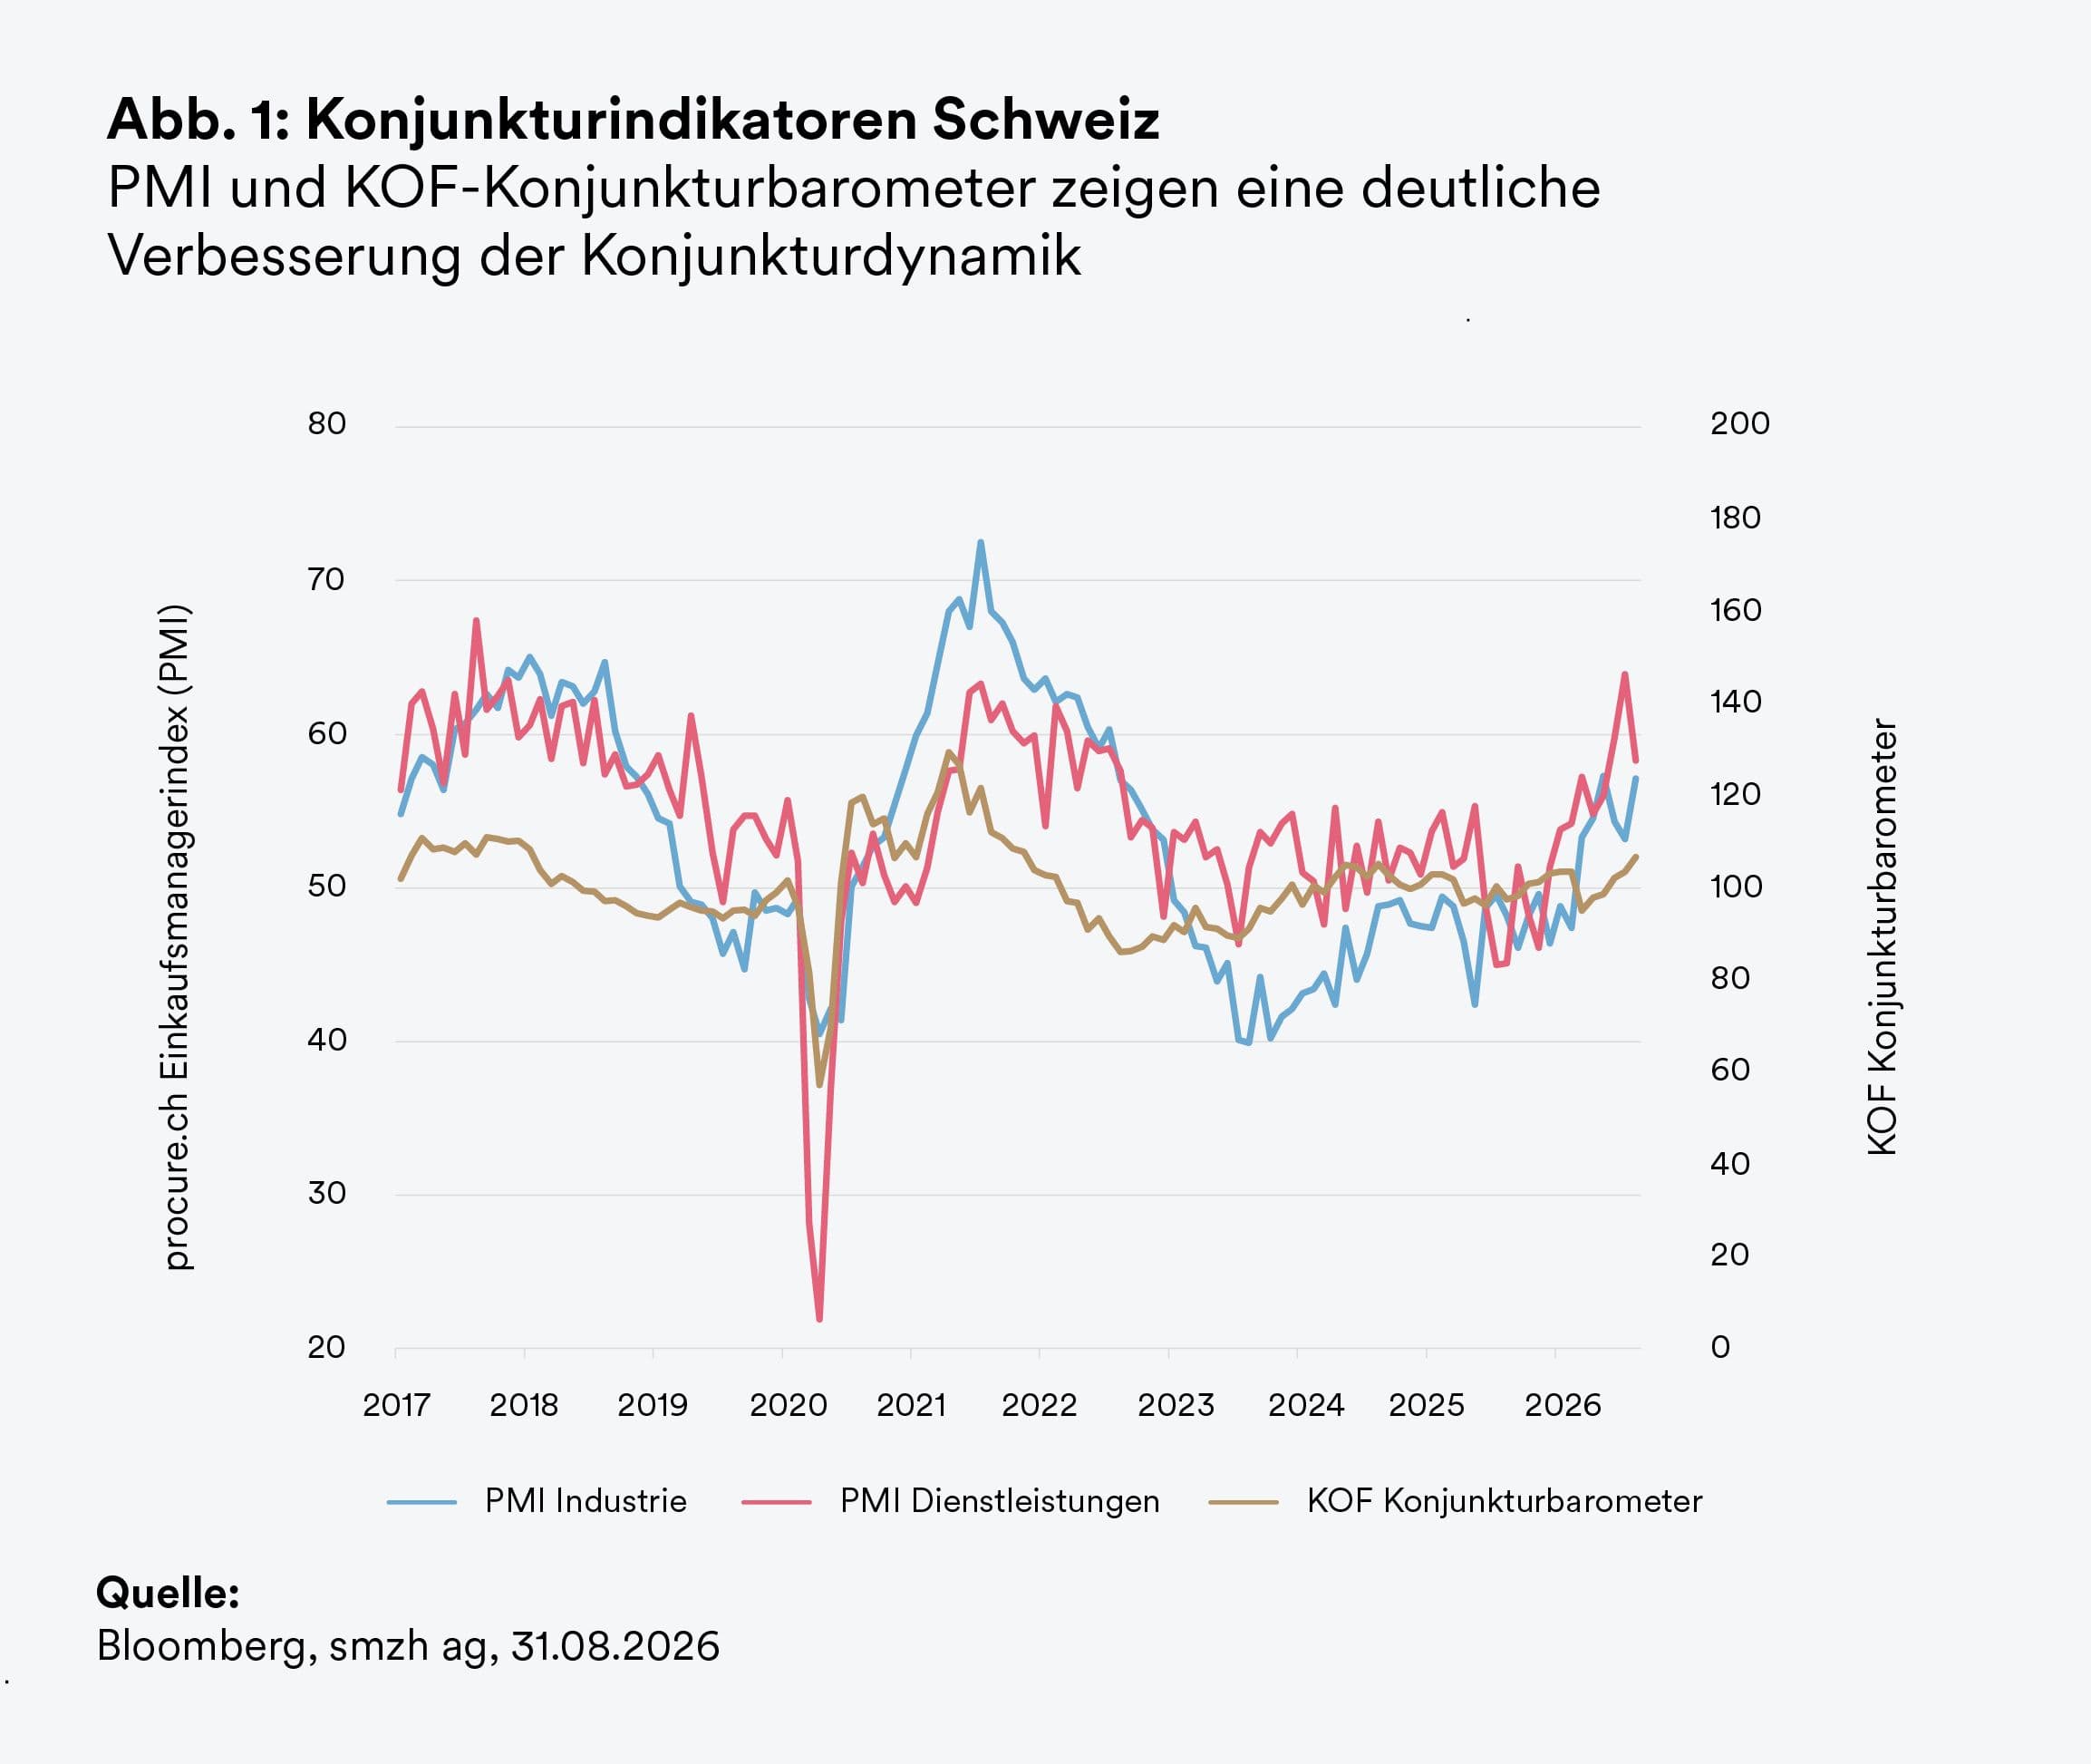
Liniendiagramm der Schweizer Konjunkturindikatoren von 2017 bis 2026: Einkaufsmanagerindex Industrie, Einkaufsmanagerindex Dienstleistungen und KOF-Konjunkturbarometer.
Abb. 1: Konjunkturindikatoren Schweiz – Einkaufsmanagerindizes für Industrie und Dienstleistungen sowie KOF-Konjunkturbarometer, 2017 bis 2026.
Liniendiagramm der Gesamt- und Kerninflation in der Schweiz von 2017 bis 2026 in Prozent.
Abb. 2: Gesamt- und Kerninflation in der Schweiz, 2017 bis 2026, in Prozent.

Was heisst das für Ihr Vermögen?

Zwischen 0% und 0,25% liegt wenig. Für die Ausrichtung eines Portfolios ist die Richtung des Zinsumfelds über mehrere Jahre dennoch relevant. Wir ordnen Ihre Situation gemeinsam mit Ihnen ein.

Anlagestrategie besprechen

Auf den ersten Blick sprechen damit sowohl die Inflations- als auch die Konjunkturdaten für eine weniger expansive Geldpolitik. Für eine unmittelbare Zinserhöhung reicht dies jedoch noch nicht aus. Die Inflation liegt weiterhin klar innerhalb des von der SNB definierten Bereichs der Preisstabilität. Zudem ging die SNB in ihrer letzten Prognose davon aus, dass die Inflation bei einem Leitzins von 0% über den gesamten Prognosehorizont innerhalb dieses Bereichs bleiben würde.

Vor diesem Hintergrund spricht derzeit wenig für eine Zinserhöhung am 24. September. Interessanter wird vielmehr der Blick auf 2027. Sollten sich das robuste Wachstum und der graduelle Anstieg der Inflation fortsetzen, könnte eine erste Zinserhöhung auf 0,25% wieder auf die geldpolitische Agenda rücken.

Zurück zu positivem Zinsniveau

Eine Normalisierung auf 0,25% wäre dabei noch kein eigentlicher Straffungszyklus, sondern vielmehr ein Schritt zurück zu einem moderat positiven Zinsniveau. Aus geldpolitischer Sicht kann ein solches Niveau grundsätzlich vorteilhaft sein. Es schafft wieder konventionellen Spielraum, um auf einen künftigen Konjunkturabschwung mit Zinssenkungen zu reagieren, ohne unmittelbar auf unkonventionelle Instrumente oder erneut negative Zinsen zurückgreifen zu müssen. Ein moderat positives Zinsniveau kann zudem zu einer effizienteren Kapitalallokation beitragen, unterstützt die Funktionsfähigkeit der Kreditintermediation und reduziert potenzielle Verzerrungen, die bei sehr tiefen oder negativen Zinsen durch die Suche nach Rendite entstehen können.

Damit ist ein moderat positives Zinsniveau langfristig nicht nur eine Frage der Normalisierung, sondern auch eine Frage des geldpolitischen Handlungsspielraums. Dies könnte für die SNB besonders relevant werden, nachdem die Schweizer Geldpolitik in den vergangenen Jahren wiederholt durch sehr niedrige oder negative Zinsen geprägt war.

Für den September-Entscheid ist deshalb weniger die Höhe des Leitzinses als die geldpolitische Einschätzung der SNB entscheidend. Viel wichtiger wird ihre Einschätzung sein, wie nachhaltig die stärkere Konjunkturdynamik ist, wohin sich die Inflation entwickelt und welche Rolle der Schweizer Franken dabei spielt. Damit könnte der September-Entscheid bereits wichtige Hinweise auf den geldpolitischen Kurs im Jahr 2027 liefern.

Für Anlegerinnen und Anleger ist dabei weniger der einzelne Entscheid massgebend als die Frage, wie die eigene Anlagestrategie auf ein verändertes Zinsumfeld ausgerichtet ist. Wie wir Vermögen strukturieren und über die Zeit begleiten, zeigen wir in der Vermögensberatung und bei smzh Invest.

Ihr Portfolio im neuen Zinsumfeld

Ob der Leitzins bei 0% bleibt oder 2027 wieder steigt: Entscheidend ist, wie Ihr Vermögen strukturiert ist. Mit smzh Invest verbinden wir eine digitale Anlageplattform mit persönlicher Begleitung – unabhängig und zu transparenten Konditionen.

smzh Invest entdecken
Author:
smzh-image

Bekim Laski

Chief Investment Officer und Partner
Share on: