Diesen Monat stehen die geldpolitischen Entscheide von drei grossen Zentralbanken besonders im Fokus. Der EZB-Entscheid vom 10. September ist dabei am klarsten vorgezeichnet, während der Entscheid der US-Fed vom 16. September zunehmend offen erscheint. Die SNB folgt am 24. September und nimmt eine Sonderstellung ein.
Entscheidend ist daher nicht nur, was die Zentralbanken im September entscheiden, sondern welche Signale sie für den weiteren Zinskurs und damit für die Finanzmärkte senden.
EZB vor weiterer Zinserhöhung
Die EZB-Sitzung am Donnerstag ist von den drei anstehenden Entscheiden am stärksten vorweggenommen. Die Finanzmärkte preisen eine Zinserhöhung um 0,25% bereits vollständig ein, womit der Hauptrefinanzierungssatz auf 2,65% steigen würde. Die Gesamtinflation im Euroraum hat in diesem Jahr wieder deutlich angezogen und ist von 1,7% im Januar auf 3,3% im August gestiegen. Treiber waren insbesondere stark gestiegene Energiepreise im Zusammenhang mit dem Konflikt im Nahen Osten und den Beeinträchtigungen rund um die Strasse von Hormus. Gleichzeitig hat auch das Wirtschaftswachstum positiv überrascht. Das BIP-Wachstum lag im zweiten Quartal bei 1,2% gegenüber dem Vorjahr und damit über den Konsensschätzungen. Unterstützend wirkten insbesondere höhere Ausgaben im Verteidigungsbereich sowie im Zusammenhang mit künstlicher Intelligenz. Diese Kombination nimmt der EZB zumindest einen Teil des Arguments für einen abwartenden Kurs, da die wirtschaftliche Dynamik trotz des Inflationsdrucks robust bleibt.
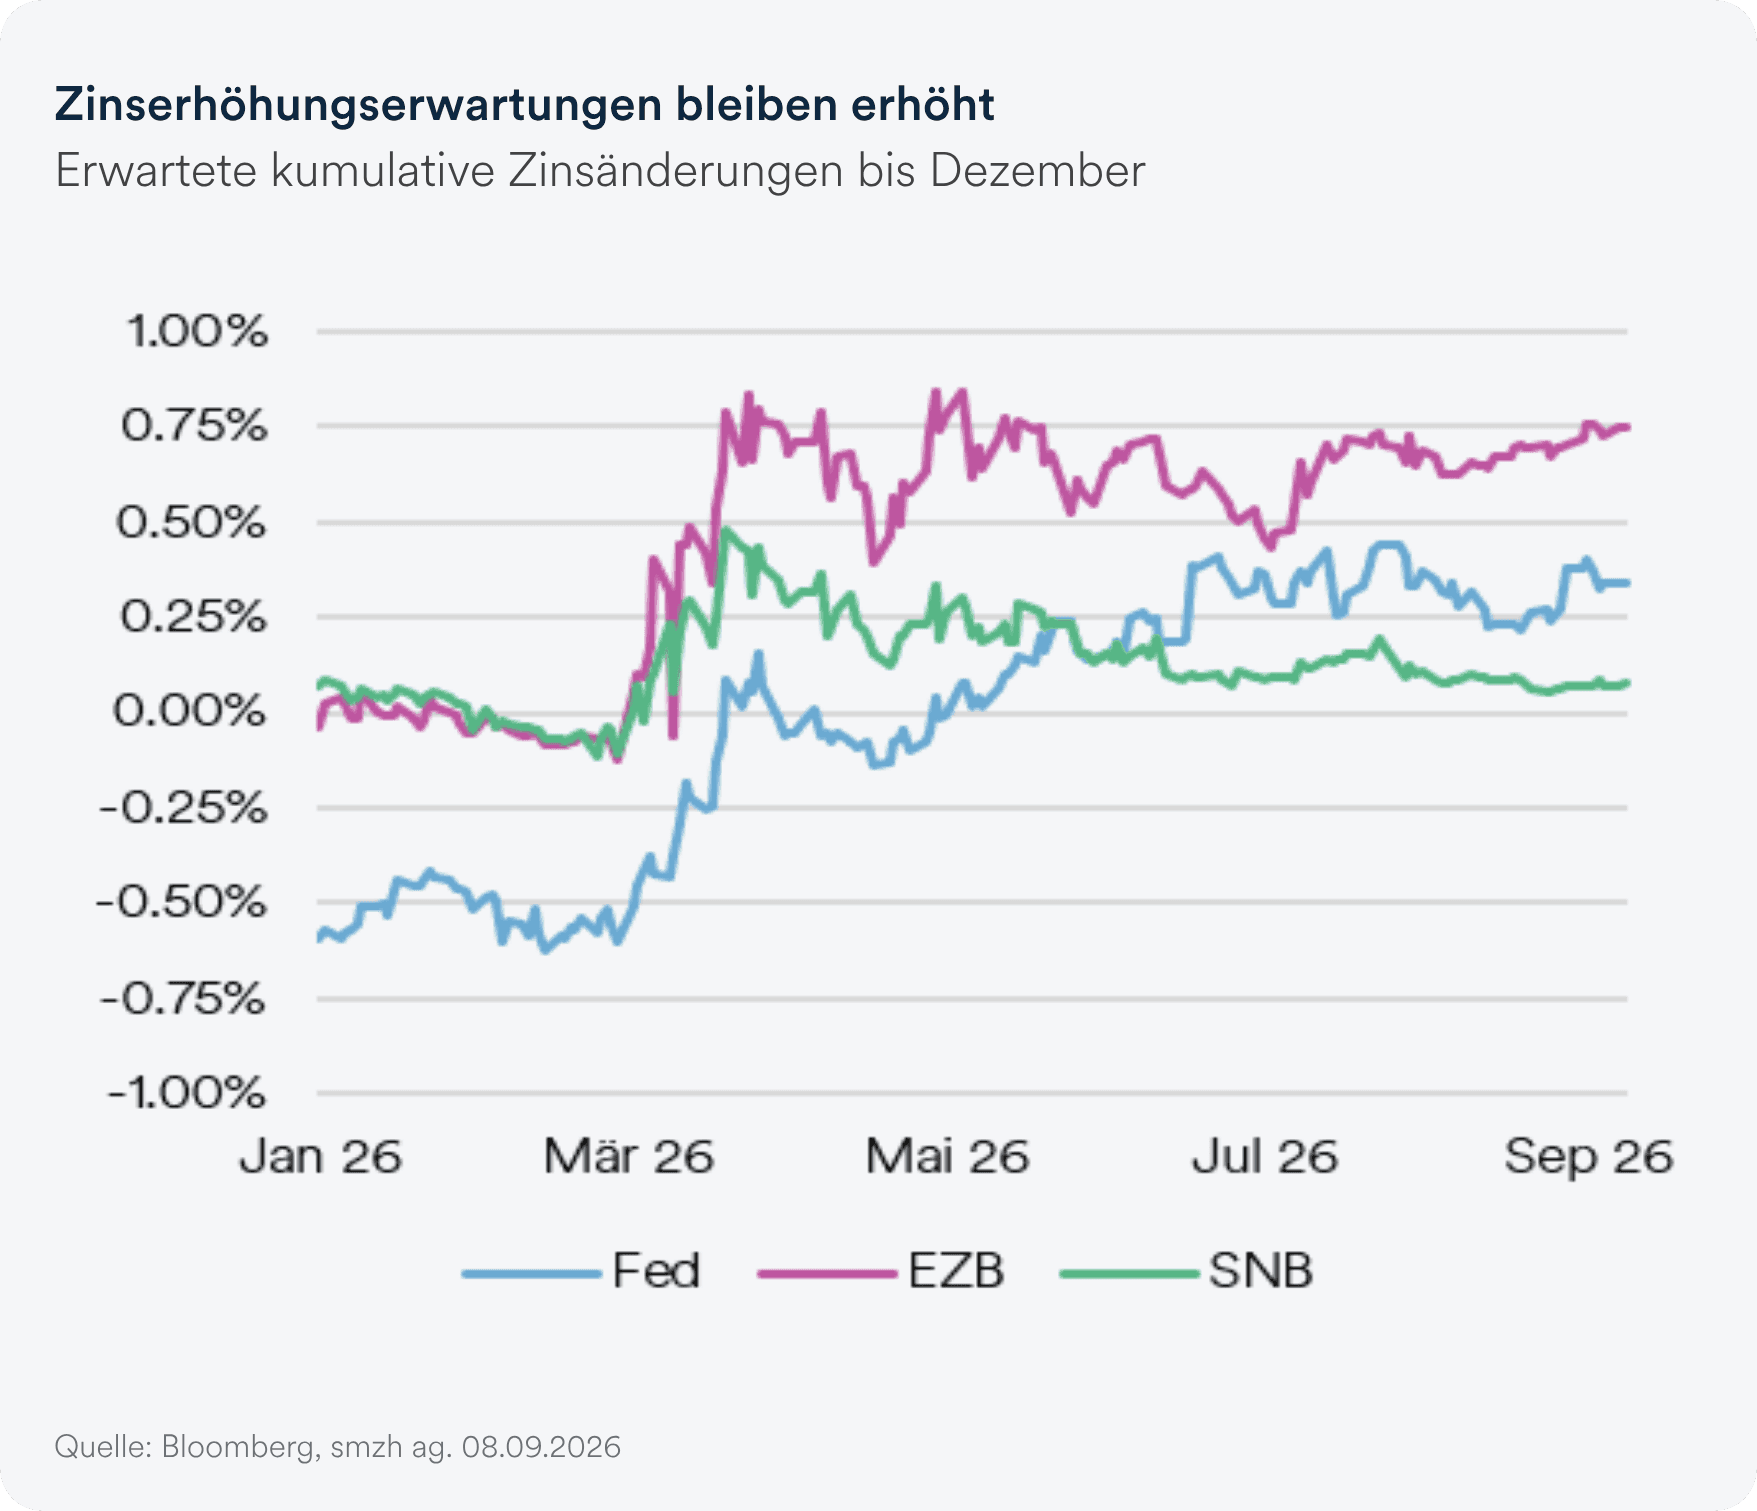
Während die Zinserhöhung selbst weitgehend als ausgemacht gilt, dürften die Kommunikation der EZB zur weiteren Zinsentwicklung sowie die gleichzeitig veröffentlichten neuen Projektionen der EZB von grösserer Bedeutung sein. Eine Bloomberg-Umfrage unter Ökonomen deutet darauf hin, dass die Zinserhöhung im September die letzte sein dürfte und der Einlagensatz bis 2027 unverändert bleiben könnte. Die Finanzmärkte preisen hingegen derzeit rund drei Zinserhöhungen bis Mitte 2027 ein und liegen damit deutlich über dem von Ökonomen erwarteten Zinspfad.
US-Fed: Unsicherheit vor dem September-Entscheid
In den USA ist die FOMC-Sitzung zu einer der unsichersten geldpolitischen Entscheidungen seit Jahren geworden. Die US-Gesamtinflation bleibt mit 3,4% gegenüber dem Vorjahr im Juli hartnäckig und liegt damit weiterhin deutlich über dem Ziel der Fed von 2%, auch wenn sie sich gegenüber dem Höchststand von 4,25% im Mai deutlich abgeschwächt hat. Gleichzeitig bleibt das Wirtschaftswachstum robust. Das BIP-Wachstum lag im zweiten Quartal bei 1,5% gegenüber dem Vorjahr, während sich der Arbeitsmarkt weiterhin besser entwickelt als von den Konsenserwartungen impliziert. Die Zahl der neu geschaffenen Stellen ausserhalb der Landwirtschaft lag im August mit 162'000 deutlich über den Erwartungen, während die Arbeitslosenquote bei 4,1% verharrte. Während sich das Wachstum gegenüber dem 1. Quartal etwas abkühlte, blieben der private Konsum sowie die Unternehmensinvestitionen trotz höherer Energie- und Treibstoffpreise robust.
Die Kombination aus hartnäckiger Inflation und einem robusten Arbeitsmarkt hat das Argument für eine Straffung der Geldpolitik deutlich verstärkt, auch wenn sich das Wachstum im 2. Quartal etwas abgekühlt hat. Auch Fed-Chef Warsh schlug bei seiner Rede in Jackson Hole einen klar restriktiven Ton an und verstärkte damit die Markterwartungen für eine baldige Zinserhöhung.
Der entscheidende verbleibende Datenpunkt sind jedoch die Inflationsdaten für August, die vor dem Fed-Entscheid vom 16. September veröffentlicht werden. Ein stärker als erwarteter Inflationsdruck dürfte eine Zinserhöhung weitgehend besiegeln, während eine deutlich negative Überraschung bei den Inflationsdaten das Pendel wieder in Richtung einer unveränderten Geldpolitik ausschlagen lassen könnte. Die Finanzmärkte preisen derzeit eine Wahrscheinlichkeit von rund 60% für eine Zinserhöhung ein.